월 70만원을 5년 넣으면 4,984만 5,000원이 나온다. 같은 돈을 연 3.5% 일반 적금에 넣으면 4,516만원 남짓에 머문다. 차이가 468만원이나 된다.
생각보다 큰 차이였다.
이 숫자는 아래 가정을 깔고 직접 돌린 값이다. 은행 앱에서 보이는 예상 수령액과는 조금 다를 수 있다.
계산에 쓴 가정부터
금리는 금융위원회와 서민금융진흥원이 공개한 청년도약계좌 기본금리(연 4.5%대)에 우대금리를 최대로 붙인 연 6.0%로 잡았다. 은행별 수치가 달라서 공개 기준 추정이다. 일반 적금은 연 3.5%로 가정했고, 이 수치는 내가 정한 가정일 뿐이다.
정부기여금은 총급여 2,400만원 이하 구간을 기준으로 했다. 납입액 40만원까지 6%를 매칭하니 월 최대 2만 4,000원이다. 30만원을 넣으면 1만 8,000원이다. 이 구간 기준도 공개 자료 기준 추정이고, 소득 구간이 올라가면 기여금은 줄어든다.
이자는 월 적립 단리로 계산했다. 월 납입액 1만원당 60개월 이자는 연이율 × 1,830 ÷ 12를 곱한 값이다. 6.0%면 9만 1,500원, 3.5%면 5만 3,375원이다. 일반 적금 이자에는 15.4% 세금을 뗐고, 도약계좌는 비과세로 처리했다. 기여금에 붙는 이자는 계산에서 뺐다.
신규 가입이 지금도 열려 있는지는 공개 자료로 확인이 안 됐다. 이 글은 이미 가입했거나 조건을 따져보는 사람을 위한 계산이다.
세 가지 납입액, 한 장의 표
계산해보니 숫자가 한눈에 안 들어와서 표로 묶었다. 단위는 원이고, 마지막 칸만 만원이다.
| 구분 | 원금 | 세전 이자 | 정부기여금 | 이자세금 | 수령액 | 만원 |
|---|---|---|---|---|---|---|
| 30만원 도약 | 18,000,000 | 2,745,000 | 1,080,000 | 0 | 21,825,000 | 2,182.5 |
| 30만원 일반 | 18,000,000 | 1,601,250 | 0 | 246,593 | 19,354,657 | 1,935.5 |
| 50만원 도약 | 30,000,000 | 4,575,000 | 1,440,000 | 0 | 36,015,000 | 3,601.5 |
| 50만원 일반 | 30,000,000 | 2,668,750 | 0 | 410,988 | 32,257,762 | 3,225.8 |
| 70만원 도약 | 42,000,000 | 6,405,000 | 1,440,000 | 0 | 49,845,000 | 4,984.5 |
| 70만원 일반 | 42,000,000 | 3,736,250 | 0 | 575,383 | 45,160,867 | 4,516.1 |
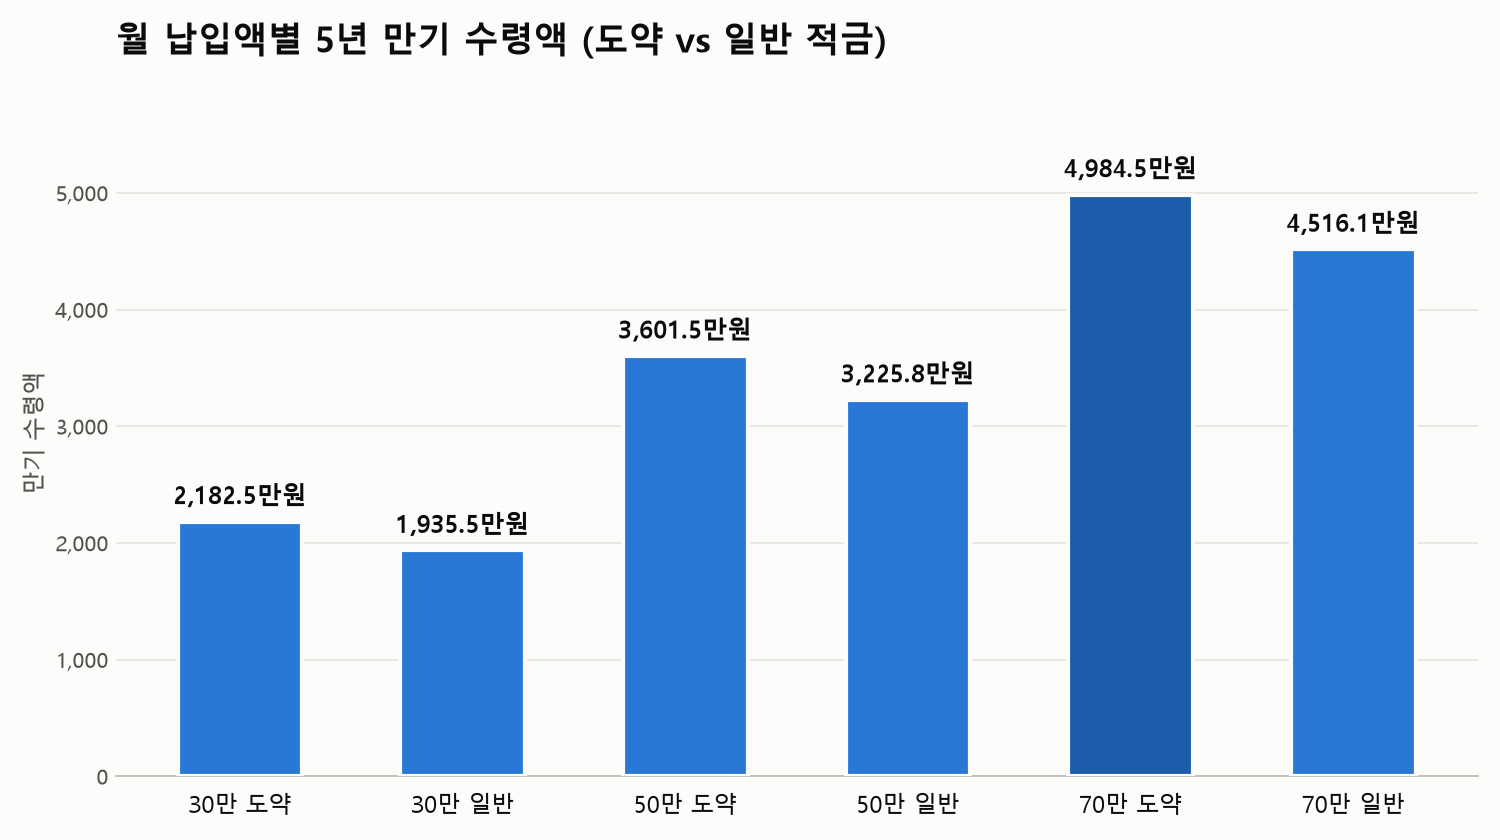
도약계좌가 앞서는 폭은 30만원일 때 247만 343원, 50만원일 때 375만 7,238원, 70만원일 때 468만 4,133원이다.
차이는 어디서 생겼나
격차를 세 덩어리로 쪼개보니 의외였다. 금리 차이 몫이 가장 크고, 정부기여금이 그다음, 비과세가 제일 작았다.
- 30만원: 금리 차이 114만 3,750원, 비과세 24만 6,593원, 기여금 108만원
- 50만원: 금리 차이 190만 6,250원, 비과세 41만 988원, 기여금 144만원
- 70만원: 금리 차이 266만 8,750원, 비과세 57만 5,383원, 기여금 144만원
- 합계는 각각 위 격차와 정확히 맞아떨어진다
기여금이 월 2만 4,000원에서 멈춘다는 점이 눈에 들어왔다. 납입을 50만원에서 70만원으로 올려도 기여금은 한 푼도 안 는다.
그래서 20만원을 더 넣어서 얻는 건 사실상 금리 차이와 비과세뿐이다.
많이 넣을수록 이득일까?
수익률로 보면 답이 달라진다. 30만원 도약은 원금 대비 382만 5,000원을 벌어 21.3%다. 70만원 도약은 784만 5,000원을 벌지만 원금 대비 18.7%에 그친다. 일반 적금은 30만원이 7.5%, 70만원이 7.5% 안팎으로 거의 같다.
금액 자체는 70만원이 훨씬 크다. 다만 한 푼이 아쉬운 시기에 70만원을 5년 묶는 부담이 468만원 차이만큼의 가치가 있는지는 각자 다르다. 중도해지하면 기여금과 비과세 혜택이 줄거나 사라지니, 무리한 납입은 굳이 권하고 싶지 않다.
솔직히 50만원 구간이 가장 균형이 좋아 보였다. 아마도 월급 여유가 빠듯한 사람에게는 이쪽이 현실적일 것 같다.
이 계산의 한계
한계도 분명하다.
실제 금액은 개인 소득 구간, 가입 은행, 우대금리 충족 여부에 따라 다르다. 우대금리를 못 받으면 금리 차이 몫이 확 줄어든다. 예를 들어 연 4.5%만 적용되면 70만원 기준 이자는 약 480만 3,750원으로 내려간다.
복리나 일할 이자 방식은 반영하지 않았다. 기여금 이자도 뺐으니 실제로는 조금 더 받을 가능성이 있다. 귀찮아서 미뤄뒀던 계산인데, 막상 해보니 가정 하나만 바뀌어도 결과가 꽤 흔들리더라.
가입 은행 앱의 만기 예상 수령액 화면과 위 표를 나란히 놓아보자. 내 소득 구간의 기여금과 우대금리만 바꿔 넣으면 내 숫자가 나오는 셈이다.
댓글