연봉 5천만원이면 한 달에 얼마가 통장에 찍힐까. 계산해보니 약 356만 5천원이었다. 월급으로 나누면 416만 7천원인데, 거기서 60만원 넘게 빠지는 셈이다.
연봉 협상 때마다 '세후로는 얼마냐'는 질문이 따라붙는다. 인터넷 계산기에 넣으면 숫자는 나오지만 어디서 얼마가 빠졌는지는 잘 안 보인다. 그래서 이번에는 연봉 3천만원부터 8천만원까지 여섯 구간을 직접 손으로 따라가 봤다.
계산 전제부터 밝혀둔다
4대보험 요율은 2026년 기준 근로자 부담분을 썼다. 국민연금공단, 국민건강보험공단, 고용노동부가 공개한 요율이다. 소득세는 근로소득 간이세액표를 그대로 옮긴 값이 아니라 근사치다. 소득세법상 종합소득세율(6/15/24/35%)에 근로소득공제, 각종 보험료 공제, 근로소득세액공제, 표준세액공제 13만원을 순서대로 적용해 연간 결정세액을 구하고 12로 나눴다. 지방소득세 10%는 포함이다.
가정은 단순하게 잡았다. 본인 1인 기본공제만 있고 부양가족은 없다. 월 세전 급여는 연봉을 12로 나눈 값이고, 그 안에 비과세 식대 월 20만원이 들어 있다. 퇴직금은 연봉과 별도라고 봤다.
식대 20만원은 보험료 계산에서 빠진다. 그래서 4대보험은 월 세전에서 20만원을 뺀 금액에 요율을 곱했다. 처음엔 이걸 놓쳐서 숫자가 조금 크게 나오더라. 귀찮아도 다시 계산했다.
4대보험 요율 네 가지
- 국민연금 4.75%: 보험료율 9.5%의 절반이다. 2026년부터 매년 0.5%p씩 오르고 2033년에 13%가 된다.
- 건강보험 3.595%: 보험료율 7.19%를 회사와 반반 나눈 몫이다.
- 장기요양보험 0.4724%: 보수 대비 0.9448%의 절반이다. 이름은 낯설어도 월급명세서에는 꼭 찍힌다.
- 고용보험 0.9%: 실업급여 요율 1.8%의 절반이다. 이 항목은 금액이 작다.
네 개를 더하면 9.7174%다. 월급에서 대략 10%가 보험으로 나가는 구조인데, 소득세와 달리 연봉이 올라도 비율이 변하지 않는다. 이 점이 뒤에서 중요해진다.
연봉 5천만원 한 명을 끝까지 따라가 본다
대표 사례로 5천만원을 골랐다. 중간 지점이라 비교하기 좋았다.
1단계, 월 세전을 구한다. 50,000,000 ÷ 12 = 4,166,667원이 된다.
2단계, 보험료 기준금액을 구한다. 비과세 식대 200,000원을 빼면 3,966,667원이다.
3단계, 보험별로 곱한다. 국민연금 188,417원, 건강보험 142,602원, 장기요양 18,739원, 고용보험 35,700원이 나온다. 합계는 385,458원이다.
4단계, 소득세는 이렇게 간다. 연봉에서 비과세 식대 연 240만원을 빼고, 근로소득공제와 보험료 공제를 적용한다. 거기에 세율을 곱한 뒤 세액공제를 차감하는 순서였다. 중간 과세표준의 정확한 값은 여기선 쓰지 않고 최종 결과만 쓴다. 연간 결정세액은 2,586,845원으로 나왔고, 12로 나누면 월 약 215,570원이 된다.
5단계는 빼기만 하면 된다. 4,166,667 - 385,458 - 215,570 = 3,565,639원이 남는다.
생각보다 소득세 몫이 컸다. 보험료만 신경 쓰던 나로서는 의외였다.
빼고 나니 남는 돈이 생각보다 얇았다.
연봉 구간별 4대보험 표
같은 방식으로 여섯 구간을 모두 계산했다. 아래는 보험료만 모은 표다.
| 연봉 | 월 세전 | 국민연금 | 건강보험 | 장기요양 | 고용보험 | 보험 합계 |
|---|---|---|---|---|---|---|
| 3천만원 | 2,500,000원 | 109,250원 | 82,685원 | 10,865원 | 20,700원 | 223,500원 |
| 4천만원 | 3,333,333원 | 148,833원 | 112,643원 | 14,802원 | 28,200원 | 304,478원 |
| 5천만원 | 4,166,667원 | 188,417원 | 142,602원 | 18,739원 | 35,700원 | 385,458원 |
| 6천만원 | 5,000,000원 | 228,000원 | 172,560원 | 22,675원 | 43,200원 | 466,435원 |
| 7천만원 | 5,833,333원 | 267,583원 | 202,518원 | 26,612원 | 50,700원 | 547,413원 |
| 8천만원 | 6,666,667원 | 307,167원 | 232,477원 | 30,549원 | 58,200원 | 628,393원 |
원 미만은 반올림했으니 합계가 1원쯤 어긋나 보여도 그 때문이라고 보면 된다.
소득세는 왜 이렇게 가파르게 뛸까?
3천만원 구간의 월 소득세는 약 22,910원에 그친다. 4천만원이 되면 약 104,520원으로 뛴다. 연봉이 1천만원 늘었을 뿐인데 소득세는 네 배 넘게 뛰었다.
이유는 두 가지로 보인다. 누진세율이라 구간을 넘을 때마다 윗부분에 더 높은 세율이 붙는다. 낮은 연봉에서는 세액공제가 세금 대부분을 지워주는데, 연봉이 올라가면 공제 한도에 막힌다. 확실하진 않지만 4천만원 근처가 그 전환점인 것 같다.
아래 표가 최종 결과다.
| 연봉 | 월 세전 | 보험 합계 | 월 소득세(근사) | 공제 총액 | 월 실수령액 | 실수령 비율 |
|---|---|---|---|---|---|---|
| 3천만원 | 2,500,000원 | 223,500원 | 22,910원 | 246,410원 | 2,253,590원 | 90.1% |
| 4천만원 | 3,333,333원 | 304,478원 | 104,520원 | 408,998원 | 2,924,335원 | 87.7% |
| 5천만원 | 4,166,667원 | 385,458원 | 215,570원 | 601,028원 | 3,565,639원 | 85.6% |
| 6천만원 | 5,000,000원 | 466,435원 | 332,830원 | 799,265원 | 4,200,735원 | 84.0% |
| 7천만원 | 5,833,333원 | 547,413원 | 450,100원 | 997,513원 | 4,835,820원 | 82.9% |
| 8천만원 | 6,666,667원 | 628,393원 | 622,700원 | 1,251,093원 | 5,415,574원 | 81.2% |
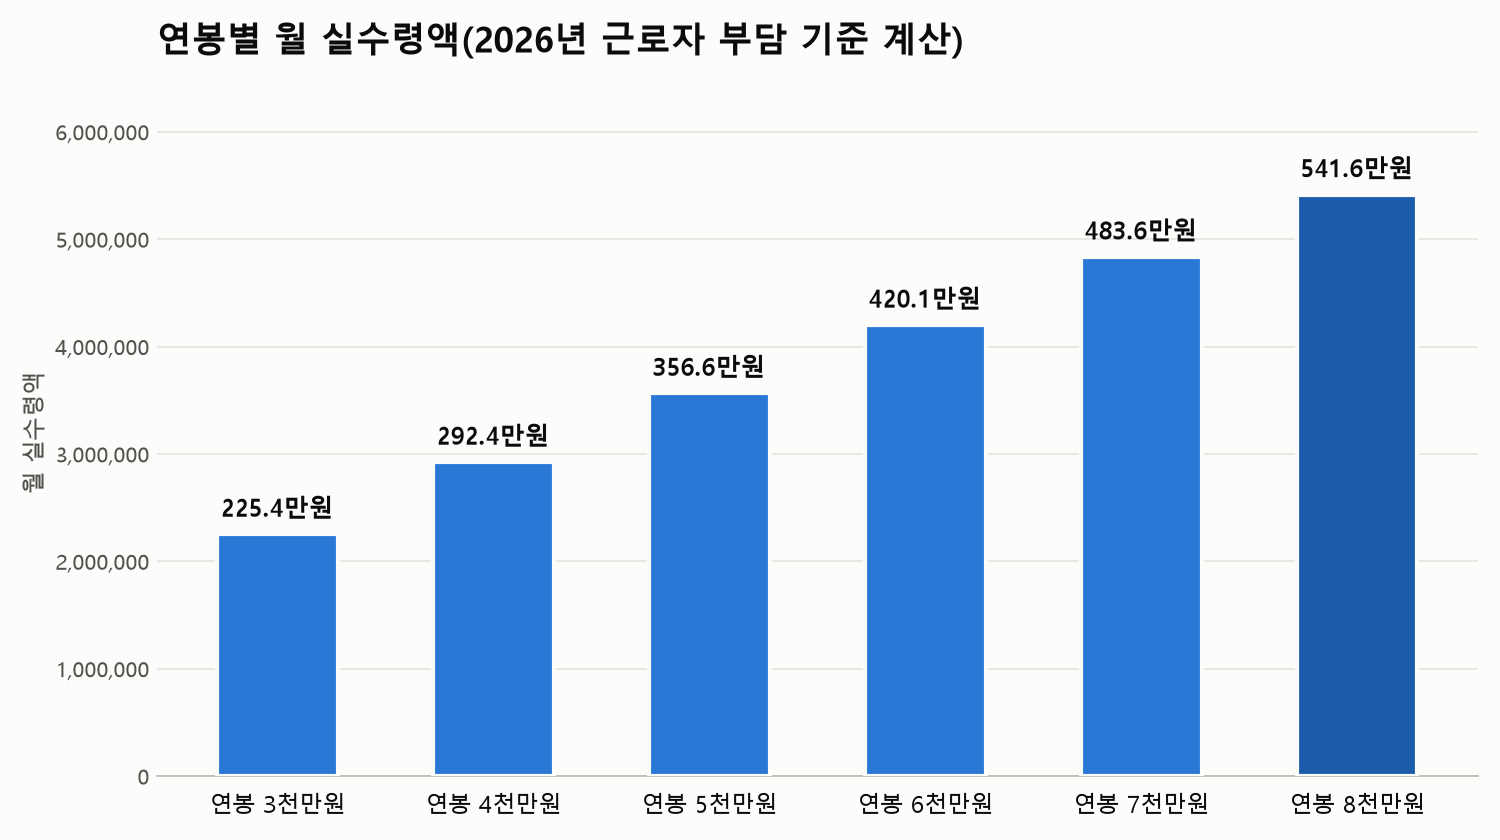
소득세는 연말정산 기준 월평균이라, 매달 간이세액표로 떼는 금액과는 다를 수 있다.
연봉 8천만원은 계산보다 덜 낼 수도 있다
국민연금에는 기준소득월액 상한이 있다. 월급이 일정 수준을 넘으면 그 위쪽 금액에는 연금을 매기지 않는다. 상한 금액이 정확히 얼마인지는 여기선 적지 않았다. 다만 고연봉 구간에서는 위 표의 국민연금이 실제보다 크게 잡혔을 가능성이 있다. 8천만원 줄에서 특히 그렇다. 반대로 말하면 이 구간 실수령액은 표보다 조금 더 나올 수 있다.
그 밖에도 표와 실제가 달라지는 이유가 있다.
- 부양가족, 카드 사용액, 보험료, 의료비 같은 추가 공제가 있으면 실제 세금은 더 줄어든다.
- 회사가 식대를 따로 주지 않거나 다른 비과세 항목이 있으면 보험료 기준이 달라진다.
실제 금액은 개인 조건에 따라 다르다.
이 표는 가장 단출한 조건의 기준선 정도로 보면 된다. 매달 떼는 소득세와 연말정산 결정세액의 차이는 이번 자료로는 확인이 안 됐다. 간이세액표 원본 값을 쓰지 않았기 때문이다.
연봉 1천만원 올리면 손에 쥐는 건
구간끼리 실수령액 차이를 빼 봤다. 3천에서 4천이 되면 월 670,745원이 늘어난다. 4천에서 5천은 641,304원이 늘었고, 5천에서 6천은 635,096원, 6천에서 7천은 635,085원 늘더라. 마지막 7천에서 8천은 579,754원에 그쳤다.
연봉 1천만원은 월급으로 833,333원인데, 그중 내 손에 남는 몫은 58만원에서 67만원 사이인 셈이다.
마지막 구간 증가분이 가장 작아서 아쉬웠다.
세금이 아깝다고 연봉 인상을 마다할 이유가 있을까? 올린 만큼 순수령액은 분명히 늘어난다.
자주 묻는 질문
연봉에 퇴직금이 포함되면 어떻게 되나?
포함 방식이라면 12가 아니라 13으로 나눠 월 세전을 잡아야 한다. 표 숫자는 퇴직금이 별도인 연봉을 전제로 했다.
식대가 없으면 실수령액이 줄어드나?
식대가 비과세로 빠지지 않으면 보험료와 소득세 기준이 모두 커진다. 같은 연봉이어도 실수령액은 조금 줄어드는 쪽이다.
표의 소득세와 월급명세서 금액이 다른 이유는?
표는 연말정산 기준 월평균이고, 명세서는 간이세액표로 뗀 값이라서 그렇다. 연말정산에서 차액을 환급받거나 더 낸다.
2027년에는 국민연금이 또 오르나?
2026년부터 매년 0.5%p씩 보험료율이 오르는 것이 확정 일정이다. 근로자 부담분은 그 절반이 늘어난다. 내 연봉에서 얼마가 더 빠지는지는 다음 해에 같은 방식으로 다시 계산해두면 된다.
댓글