연봉이 높을수록 연말정산에서 돌려받는 돈도 클 거라고 생각했다.
착각이었다.
2026년 10월 기준으로 공개된 세율과 공제율을 가져와 연봉 3천·5천·7천만원을 나란히 놓고 계산해보니, 3천 구간이 가장 크게 어긋났다. 신용카드, 의료비, 월세, 연금저축 네 가지만 넣었는데도 그랬다. 이 글은 신청 방법을 늘어놓는 글이 아니다. 같은 지출을 연봉만 바꿔 넣으면 실제로 얼마가 남는지 따라가는 글이다.
계산 전제부터 못 박는다
세율은 소득세법과 국세청이 공개한 세율표를 썼다. 1,400만원 이하 6%, 5천만원 이하 15%다. 카드·의료비·월세·연금저축 공제율도 국세청 공개 기준이다. 다만 2026년 귀속분에서 바뀐 부분이 있는지는 공개 자료로 확인하지 못했다. 그래서 아래 수치는 전부 공개 기준 추정이다. 실제 금액은 가구 구성과 지출 내역에 따라 달라진다.
- 1인 가구, 본인 공제 150만원만 적용
- 4대보험 근로자 부담분은 총급여의 8%로 가정
- 신용카드(전통시장·대중교통 제외) 사용액은 3천 구간 1,000만원, 5천 구간 1,800만원, 7천 구간 2,500만원
- 의료비는 세 구간 모두 연 200만원
- 월세는 월 50만원, 연 600만원 (무주택 등 요건 충족 가정)
- 연금저축은 연 400만원 납입
4대보험 8%는 솔직히 대충 잡은 숫자다. 아마도 실제와 몇만원은 어긋날 것이다.
연봉 구간별 공제 효과 비교표
| 총급여 | 신용카드(만원) | 의료비(만원) | 월세(만원) | 연금저축(만원) | 이론 합계(만원) | 공제 전 결정세액(만원) | 실제 상한(만원) |
|---|---|---|---|---|---|---|---|
| 3천만원 | 5.6 | 16.5 | 102.0 | 66.0 | 190 | 54 | 54 |
| 5천만원 | 12.4 | 7.5 | 102.0 | 66.0 | 188 | 292 | 188 |
| 7천만원 | 16.9 | 0.0 | 90.0 | 52.8 | 160 | 553 | 160 |
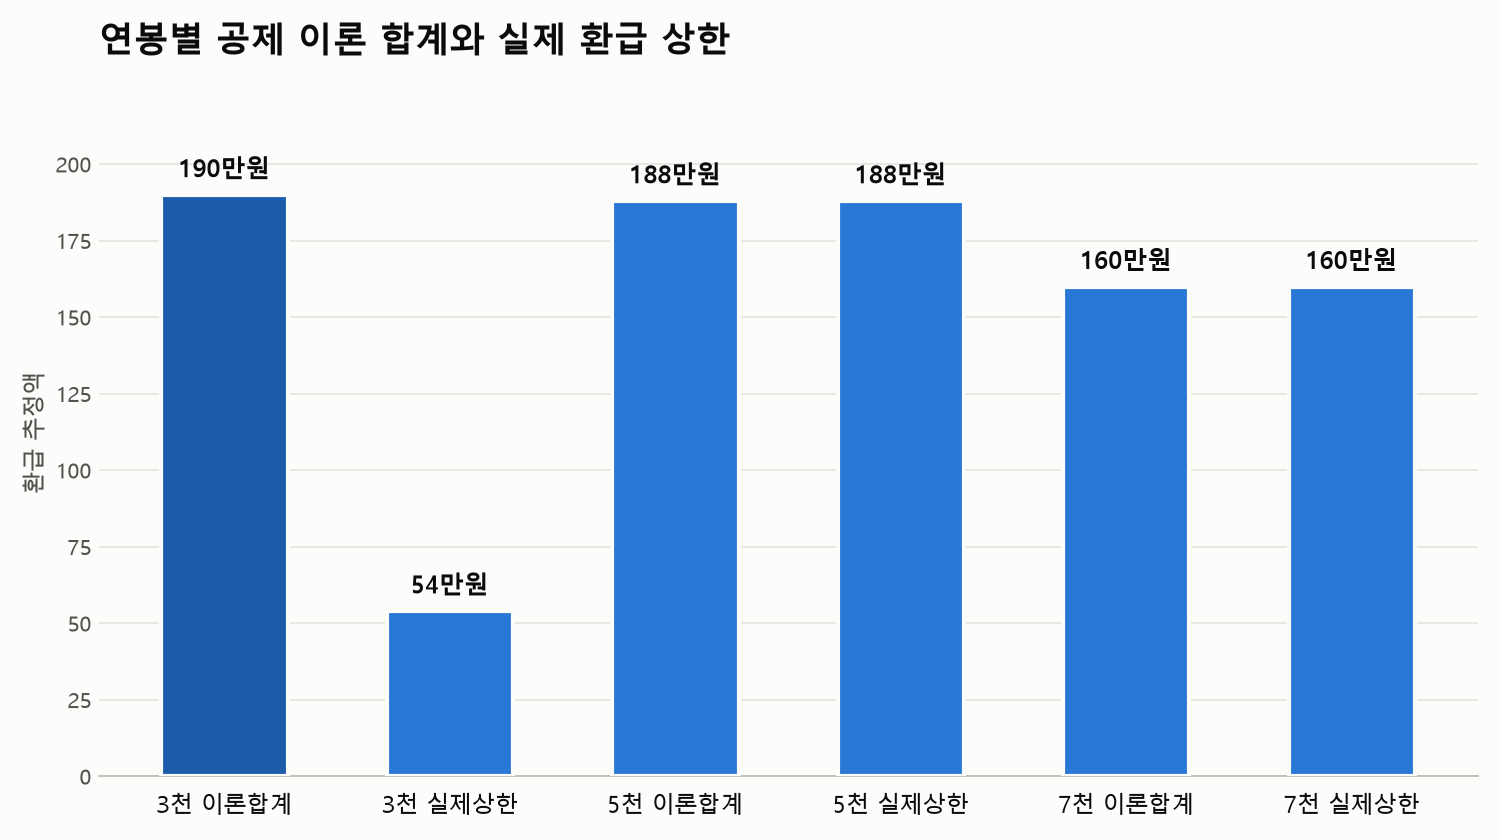
표를 처음 채우고 한참 들여다봤다. 3천 구간의 이론 합계가 190만원으로 제일 큰데, 실제 상한은 54만원이다. 이게 무슨 일인가 싶더라.
카드 공제는 왜 이렇게 작을까?
신용카드 소득공제는 총급여의 25%를 넘게 쓴 금액부터 15%를 공제한다. 3천 구간은 1,000만원을 쓰면 750만원이 문턱이고, 남는 250만원의 15%인 37.5만원이 소득에서 빠진다. 여기에 세율 15%를 곱하면 줄어드는 세금은 5.6만원이다.
5천 구간은 1,800만원에서 1,250만원을 빼고 550만원이 남고, 공제액이 82.5만원, 세금으로 환산하면 12.4만원이 된다. 7천 구간은 2,500만원에서 1,750만원을 빼고 750만원, 공제액 112.5만원, 세금으로는 16.9만원 선이더라.
카드를 두 배 가까이 써도 세금은 10만원 남짓 차이 난다.
작다.
소득공제라서 세율이 곱해진다는 점을 놓치기 쉽다. 공제액 37.5만원이 곧 환급액이라고 생각했다면 6배 넘게 부풀려 본 셈이다.
의료비가 7천 구간에서 0원이 되는 이유
의료비 세액공제는 총급여의 3%를 넘는 지출분에 15%를 곱한다. 3천 구간은 문턱이 90만원이라 200만원을 쓰면 110만원이 대상이고, 공제액은 16.5만원이 나온다. 5천 구간은 문턱이 150만원, 대상 50만원, 공제액은 7.5만원에 그친다.
7천 구간은 문턱이 210만원까지 올라간다. 200만원을 써도 문턱을 못 넘는다.
0원. 의외였다.
병원비는 같은데 결과가 이렇게 갈린다.
본인이나 65세 이상 부모의 의료비라면 사정이 다르다고 알고 있지만, 부양가족 요건까지는 이번 계산에 넣지 않았다.
월세와 연금저축이 금액을 좌우한다
월세 세액공제는 총급여 5,500만원 이하면 17%, 그 위부터 8천만원 이하까지는 15%다. 연 600만원을 내면 3천·5천 구간은 102만원, 7천 구간은 90만원이다. 의료비나 카드와 급이 다르다.
연금저축도 비슷하다. 총급여 5,500만원 이하는 16.5%, 초과는 13.2%를 공제한다. 400만원을 넣으면 3천·5천 구간은 66만원, 7천 구간은 52.8만원이 된다.
두 항목이 이론 합계의 대부분을 차지한다. 5천 구간은 168만원 중 카드와 의료비가 19.9만원이니 비중으로는 10% 남짓이다. 월세를 안 내는 가구라면 판이 완전히 달라진다.
월세 공제는 주택 면적과 기준시가 요건이 붙는데, 그 기준 금액을 이번 글에서는 공개 자료로 다시 확인하지 못했다. 신청 전에 본인 계약을 직접 대조해야 한다.
3천 구간에서 190만원이 54만원이 된 계산
세액공제는 낸 세금을 넘어서 돌려주지 않는다.
이걸 놓치면 표가 틀어진다. 나도 처음엔 놓쳤다.
3천 구간을 따져보니 이렇다. 총급여 3,000만원에서 근로소득공제 975만원을 빼면 2,025만원이 남는다. 본인공제 150만원과 4대보험 240만원을 더 빼면 과세표준은 1,635만원으로 내려간다. 산출세액은 1,400만원의 6%인 84만원에 초과분 235만원의 15%인 35.25만원을 더해 119.25만원이 나온다.
여기서 근로소득세액공제가 산출세액 130만원 이하 구간의 55%라 65.6만원이 빠진다. 남는 결정세액이 약 54만원이다. 공제를 하나도 안 넣었을 때 낼 세금이 그렇다는 뜻이다.
그러니 3천 구간은 월세, 연금저축, 의료비를 아무리 채워도 돌려받는 금액이 54만원에서 멈춘다. 그렇다면 3천 구간에서 연금저축은 의미가 없을까? 월세 하나로 이미 천장에 닿았으니 적어도 연말정산 환급만 놓고 보면 아쉬운 구간이다.
5천 구간은 과세표준 3,225만원, 산출세액 357.75만원이고 근로소득세액공제 한도 66만원을 빼면 약 292만원이 남는다. 이론 합계 188만원은 이 안에 들어가므로 그대로 받는다. 7천 구간은 산출세액 618.75만원에서 66만원을 빼 약 553만원이 남고, 이론 합계 160만원이 전부 반영된다.
원천징수로 실제 낸 세금이 이 결정세액과 얼마나 다른지는 개인 급여 명세에 달려 있다. 공개 자료만으로는 거기까지 알 수 없었다. 또 지방소득세 10%가 따로 붙거나 빠지는데, 표에는 넣지 않았다.
그래서 누가 이득인가
같은 지출 패턴이라면 5천 구간이 188만원으로 3천 구간 54만원의 3배가 넘는다. 반대로 7천 구간은 월세와 연금저축 공제율이 낮아져 160만원으로 오히려 5천보다 28만원 적다. 연봉이 오른다고 환급이 늘지 않는다는 뜻이다. 계산해보니 구간마다 막히는 곳이 달랐다.
5천 구간이 제일 유리해 보이는데, 이건 월세 600만원과 연금저축 400만원을 둘 다 채웠을 때의 이야기다. 둘 중 하나만 해당된다면 얘기가 달라진다.
지금 할 일은 하나다. 올해 월세 이체 내역과 연금저축 납입 누계부터 뽑아 보자. 숫자를 먼저 알아두면 연말에 서두를 일이 줄어드는 셈이다. 10월은 아직 바꿀 수 있는 달이다.
댓글