학자금대출 이자를 계산해보니 1000만원을 받아 졸업 2년 뒤부터 10년 균등상환하면 월 93,759원, 총이자는 약 125만원이었다. 300만원이면 월 28,126원이다.
국가장학금 신청을 놓친 채 2학기 학자금대출 창구(11월 17일까지)만 남은 사람을 기준으로 잡았다. 금리는 공개 자료로 다 확인되지 않았다. 아래 계산은 든든학자금·일반상환 금리를 연 1.7%로 두고 돌린 공개 요율 기준 추정이다. 2026년 2학기 확정 금리는 여기서 확인하지 못했고, 한국장학재단 공지에서 다시 보는 게 맞다.
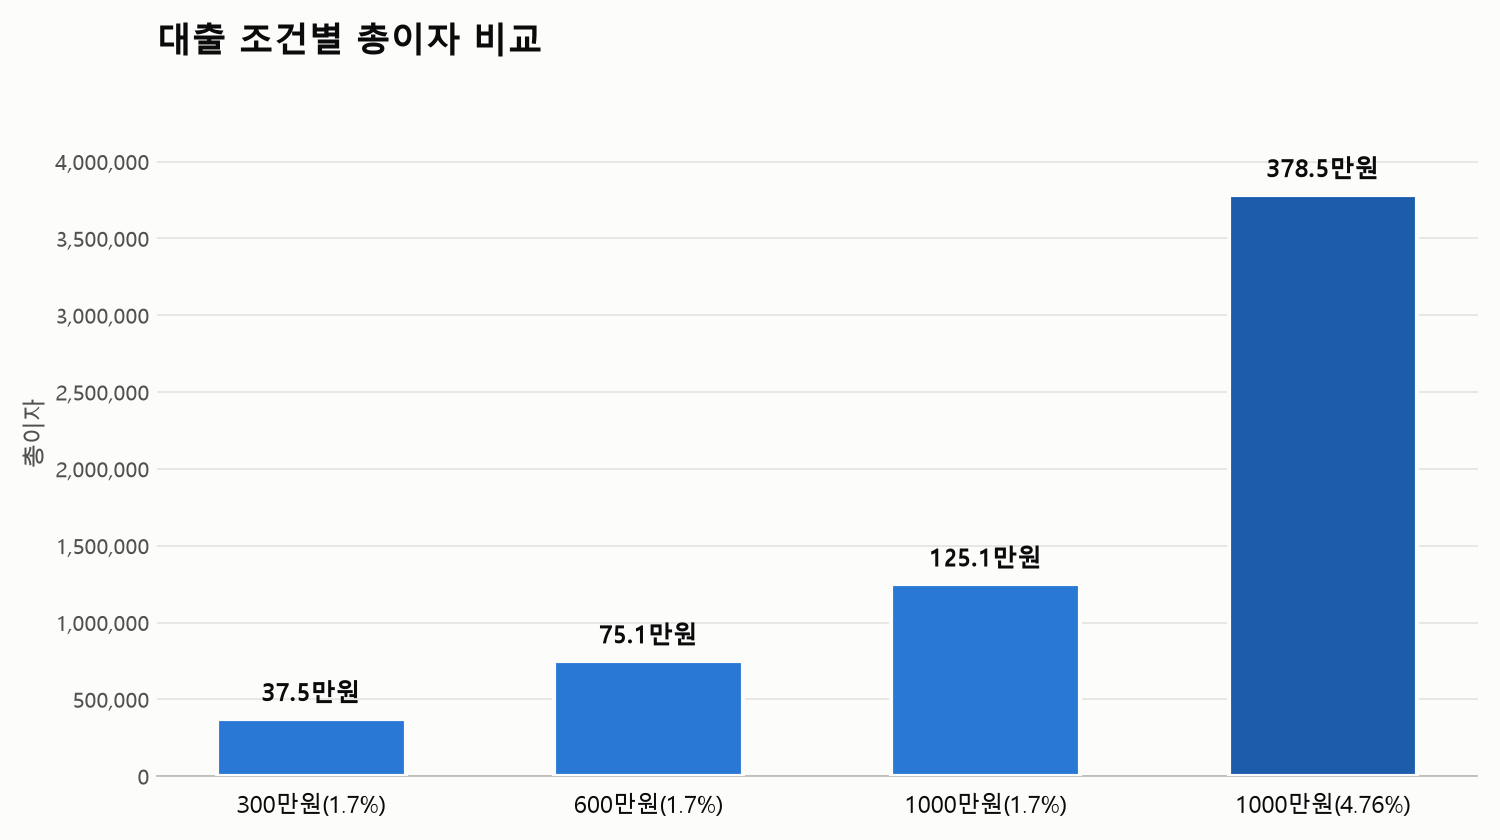
계산 조건부터 정리한다
가정은 단순하게 잡았다. 지금 대출을 받고 졸업까지 2년, 그 사이 이자는 단순 계산으로 원금에 얹는다. 졸업 후 상환 시작 잔액을 10년(120개월) 원리금 균등으로 갚는다. 월 이자율은 연 1.7%를 12로 나눈 0.1417%다.
120개월 균등상환 계수는 100만원당 약 9,068원이 나왔다. 여기에 상환 시작 잔액을 곱했다.
복잡해 보여도 곱셈 한 번이다.
졸업까지 2년으로 둔 건 편의상이다. 실제로는 학기마다 대출 시점이 다르고, 학기별로 받은 금액마다 이자 기간이 제각각이라더라. 그걸 전부 쪼개면 표가 너무 길어져서 한 번에 받은 것으로 뭉뚱그렸다. 정확한 값이 아니라 감을 잡는 용도의 숫자인 셈이다.
대출액별 월 상환액과 총이자 표
| 대출 원금 | 재학 중 이자(2년) | 상환 시작 잔액 | 월 상환액 | 총이자(재학 중 포함) |
|---|---|---|---|---|
| 300만원 | 102,000원 | 3,102,000원 | 28,126원 | 375,120원 |
| 600만원 | 204,000원 | 6,204,000원 | 56,256원 | 750,720원 |
| 1000만원 | 340,000원 | 10,340,000원 | 93,759원 | 1,251,080원 |
| 1000만원(연 4.76% 가정) | 952,000원 | 10,952,000원 | 114,876원 | 3,785,120원 |
원 단위는 반올림 때문에 몇 원쯤 어긋날 수 있다.
표에서 눈에 먼저 들어온 건 월 상환액이었다. 1000만원을 빌려도 한 달에 9만원대라면 취업 직후 월급으로 못 버틸 숫자는 아니더라. 문제는 이 돈이 10년 동안 매달 빠져나간다는 점이다.
시중 대출이었다면 얼마나 달랐을까
비교용으로 마지막 행을 넣었다. 한국은행 ECOS의 2026년 8월 기준 예금은행 가계대출 평균금리(신규취급액)는 연 4.76%다. 같은 1000만원을 이 금리로 같은 조건에 갚으면 총이자가 약 378만원이다. 학자금대출의 약 3배였다.
의외였다. 연 1.7%와 4.76%는 숫자로 보면 3%포인트 차인데, 10년을 곱하면 이렇게 벌어진다.
물가도 같이 봤다. 통계청·한국은행 기준 2026년 9월 소비자물가 상승률은 전년 동월 대비 2.9%(총지수 120.43, 1년 전 117.06)다. 1.7%로 빌리면 실질 부담은 물가보다 낮다는 뜻이다. 그렇다고 빚이 공짜가 되진 않는다.
상환 기간을 5년으로 줄이면?
같은 1000만원 조건(잔액 1,034만원)으로 상환 기간만 60개월로 바꿔 다시 계산해봤다. 60개월 계수는 100만원당 약 17,397원이라 월 상환액이 약 179,889원이 된다. 총이자는 약 79만원으로 줄어든다. 10년 균등상환의 약 125만원과 비교하면 이자가 대략 46만원 적은 셈이다.
월 부담이 두 배 가까이 뛴다.
이자 46만원을 아끼려고 매달 9만원을 더 내는 게 맞을까? 사회초년생 월급 구조를 생각하면 쉽게 권하긴 어렵다. 목돈이 생길 때만 조금씩 앞당겨 갚는 방식이 현실적일 것 같다.
소득 연계 상환(ICL)은 어떻게 다를까
ICL은 월 고정액이 아니라 소득이 기준을 넘은 부분에서 일정 비율을 떼 가는 방식이다. 상환 기준소득과 비율의 정확한 올해 값은 공개 자료로 확인이 안 됐다. 그래서 기준소득 2,800만원, 초과분의 20%라는 가정으로 어림만 해봤다.
연소득 3,500만원이면 초과 700만원의 20%, 연 140만원이다. 1000만원 대출의 상환 시작 잔액 1,034만원을 140만원으로 나누면 약 7.4년. 이자가 계속 붙으니 7년 반쯤 걸리는 셈이다. 총납부액은 균등상환의 1,125만원대와 비슷하거나 약간 적은 수준으로 보인다.
갈리는 건 총액보다 시점이다.
소득이 기준 아래면 아예 안 낸다. 귀찮아서 미뤄온 사람이 많을 텐데, 취업 직후 첫 몇 해가 불안하다면 ICL 쪽이 마음은 편할 것 같다. 확실하진 않지만 소득이 빨리 오를 사람은 균등상환이 덜 답답할 수도 있다.
그럼 얼마를 받는 게 맞을까?
계산하고 나서 생각이 바뀐 건 하나다. 1000만원을 받아도 월 부담은 9만원대다. 감당 못 할 금액은 아니다. 다만 쓰지 않을 돈까지 받아두는 건 굳이 할 필요 없어 보인다. 등록금만 받고 생활비는 따로 따져보는 쪽이 낫다.
실제 금액은 개인 조건, 금리 확정 시점, 상환 개시 시기에 따라 달라진다. 이 표는 어림 기준이다.
신청 화면에서 대출 한도를 입력하기 전에 휴대폰 계산기로 월 상환액부터 한 번 곱해두면 나중에 편하다. 숫자를 알고 누르는 것과 모르고 누르는 건 다른 일인 셈이다.
댓글