3.3%가 어디서 나온 숫자인지부터
프리랜서 계약서에 항상 따라붙는 숫자, 3.3%. 계산 구조를 모른 채 그냥 당연하게 받아들이는 사람이 많다. 나도 오래 그랬다. 알고 보면 단순하다. 인적용역 소득세 3%에 지방소득세 10%(0.3%)를 얹은 게 3.3%다. 국세청 원천징수 안내 기준 세율이다.
개정안은 이걸 2%+0.2%=2.2%로 낮추자는 내용이다. 발의 배경은 이렇다. 3.3%를 미리 뗀 뒤 종합소득세 신고 때 환급받는 구조인데, 상당수 프리랜서는 신고 자체를 놓치거나 과도하게 선납하는 상태로 1년을 보낸다. 처음부터 적정하게 떼자는 취지다.
그렇다면 실제로 얼마나 달라지는 걸까. 계산해보니 생각보다 차이가 컸다.
월 소득별 원천징수액 차이 — 직접 계산
계산 방식은 단순하다. 세전 금액에 각 세율을 곱한 뒤 뺀다. 지방소득세는 소득세의 10%로 산출하므로 3.3% = 소득세 3% + 지방소득세 0.3%, 2.2% = 소득세 2% + 지방소득세 0.2%로 분리된다. 비율 차이는 1.1%p다. 공개 세율 기준 추정이며, 실제 금액은 공제 항목 등 개인 조건에 따라 달라진다.
| 월 인적용역 소득 | 현행 3.3% 원천징수액 | 개정안 2.2% 원천징수액 | 월 차이 | 연간 차이 (12개월 기준) |
|---|---|---|---|---|
| 100만 원 | 33,000원 | 22,000원 | 11,000원 | 132,000원 |
| 200만 원 | 66,000원 | 44,000원 | 22,000원 | 264,000원 |
| 300만 원 | 99,000원 | 66,000원 | 33,000원 | 396,000원 |
| 500만 원 | 165,000원 | 110,000원 | 55,000원 | 660,000원 |
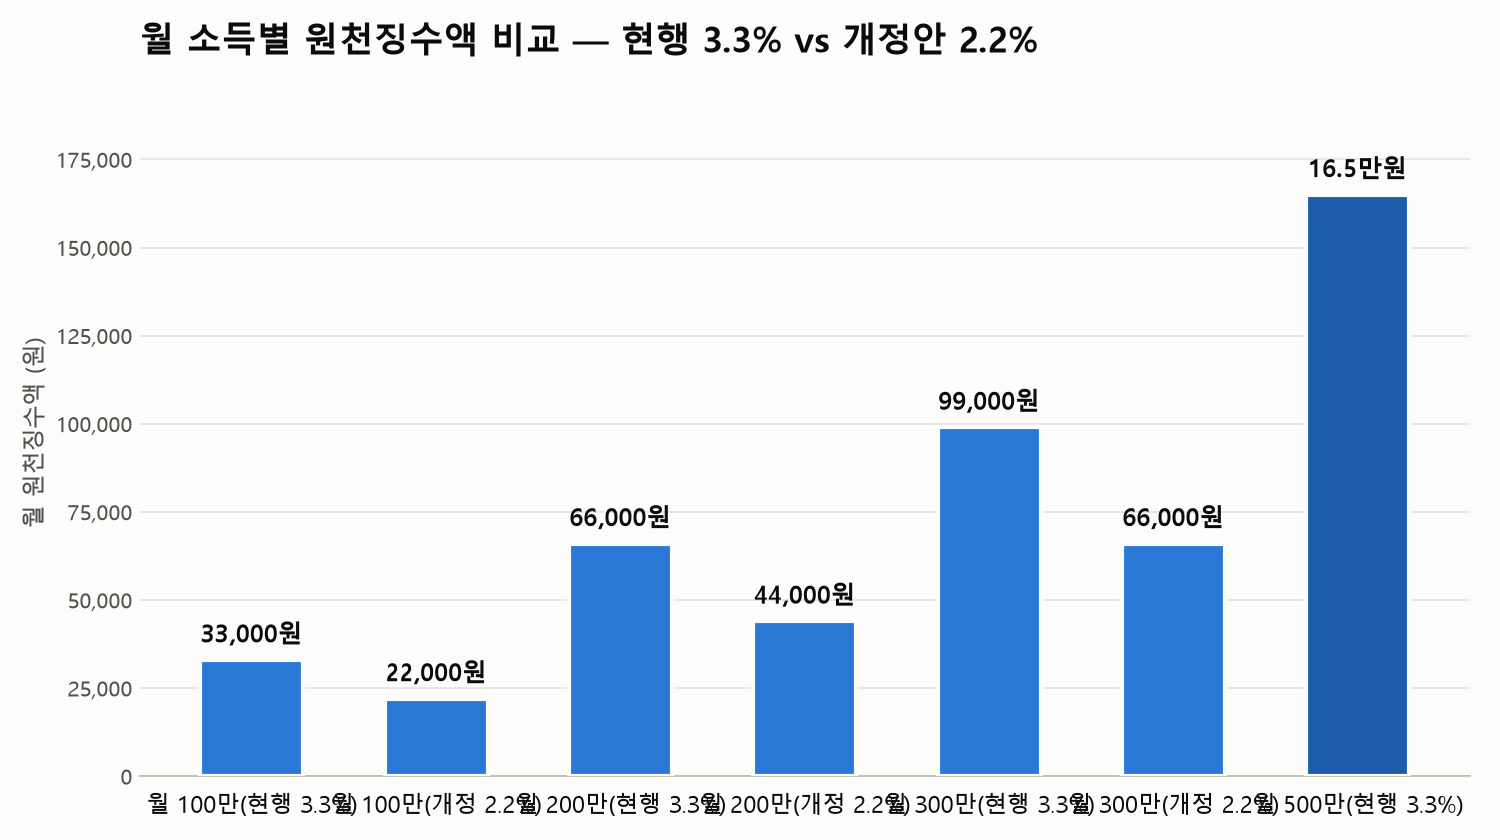
월 소득 500만 원 프리랜서 기준으로 연간 66만 원이 손에 먼저 쥐어지는 셈이다.
적다면 적고, 크다면 크다. 통신비 몇 달치는 된다.
숫자보다 느낌이 더 중요할 수도 있더라. 매달 55,000원씩 덜 떼이는 게 실제 통장에서 체감되는 건 꽤 다른 이야기다.
그럼 세금이 줄어드는 건가? — 여기서 오해가 생긴다
원천징수는 미리 내는 세금이다. 줄어드는 게 아니라 나중에 낼 것을 지금 덜 낸다는 뜻이다. 종합소득세 신고 때 최종 세액을 계산하면 어차피 맞춰진다.
그런데 왜 의미가 있냐고 하면, 현금흐름 때문이다. 3.3%로 선납한 금액이 실제 세율보다 높으면 다음 해 5월에 환급받는다. 하지만 그 돈은 1년간 국가가 무이자로 갖고 있던 거다. 종합소득세 신고를 꼼꼼히 하는 프리랜서라면 어차피 환급받으니까 개정 효과가 체감상 작을 수 있다. 반면 신고를 아예 안 하거나 공제를 제대로 못 챙기는 경우엔 3.3%가 사실상 최종 세율처럼 굳어지는 일도 생긴다. 이건 좀 아쉬운 구조였다.
즉, 개정안의 실질 혜택은 신고를 안 하는 프리랜서일수록 더 직접적이다.
연 소득 구간으로 환산하면
월 소득이 고정되지 않는 프리랜서도 많으니, 연 소득 기준으로도 따져봤다. 월별 편차가 있다면 연간 총 수입 기준으로 단순 비례 계산한 값이다.
| 연 인적용역 소득 | 현행 3.3% 연간 징수액 | 개정안 2.2% 연간 징수액 | 연간 절감액 |
|---|---|---|---|
| 1,200만 원 (월 100만) | 396,000원 | 264,000원 | 132,000원 |
| 2,400만 원 (월 200만) | 792,000원 | 528,000원 | 264,000원 |
| 3,600만 원 (월 300만) | 1,188,000원 | 792,000원 | 396,000원 |
| 6,000만 원 (월 500만) | 1,980,000원 | 1,320,000원 | 660,000원 |
연 소득 3,600만 원 프리랜서라면 매달 3만 3천 원씩, 1년에 39만 6천 원을 더 들고 일하게 된다. 숫자 자체보다는 원천징수 시점에 돈이 묶이지 않는다는 점이 실질적으로 다르다.
누가 얼마나 체감할까
솔직히 말하면, 월 100~200만 원 수준의 부업 프리랜서에게는 월 1~2만 원 차이다. 체감이 크진 않다. 반면 월 300만 원 이상, 원천징수를 여러 클라이언트에게서 동시에 받는 경우엔 이야기가 달라진다. 같은 1.1%p지만 소득이 클수록 금액이 선형으로 커진다.
계산해보고 좀 놀랐다. 월 500만 원짜리 계약 하나만 바뀌어도 연간 66만 원이다. 계약이 두 개면 130만 원이 넘는다. 종합소득세 신고를 꼬박꼬박 한다고 해도 그 돈이 연중에 내 통장에 있는 것과 없는 것은 다른 문제더라.
세율 자체는 왜 3%에서 2%로 내리냐는 질문도 따라온다. 인적용역 소득세율 3%는 소득세법 시행령상 원천징수세율이다. 임광현 의원 발의 내용을 토대로 계산했지만, 정확한 입법 시점과 시행일은 여기까진 공개 자료로 확인이 안 됐다. 실제 적용 시기에 따라 소급 여부가 달라질 수 있다는 점도 변수다.
아마도 하반기 적용이냐 다음 연도 1월 적용이냐에 따라 체감 규모가 꽤 갈릴 것 같다.
5월에 환급 기다리는 대신, 처음부터 덜 떼이고 시작하는 쪽이 현금흐름상 낫다는 건 누구나 동의할 거다. 개정안이 통과되면 프리랜서 계약서 금액 옆에 붙는 숫자 하나가 바뀐다. 3.3이 2.2로. 그게 매달 통장에서 어떻게 읽히는지, 이번 계산으로 대략은 잡힌 셈이다.
댓글