특판예금 연 4%와 일반 예금 연 3.0%를 1억원 12개월로 비교하면 세후 이자 차이는 84만 6천원이다. 일반 예금이 3.5%라면 차이는 42만 3천원으로 절반 수준까지 줄어든다.
연 4% 특판예금에 일주일 새 16조원이 몰렸다는 기사를 봤다. 솔직히 귀찮아서 넘기려다가 숫자가 궁금해졌다.
계산 조건부터 못 박는다
기준은 단순하게 잡았다. 12개월 만기, 이자는 만기에 한 번 받는 단리, 이자소득세 15.4%(소득세 14%에 지방소득세 1.4%)를 뗀다. 세후 이자는 세전 이자에 0.846을 곱하면 나온다. 우대금리나 중도해지 이율은 뺐고, 비과세 한도 같은 개인 조건도 넣지 않았다. 실제 금액은 가입 상품과 개인 조건에 따라 달라진다.
여기까지가 계산의 뼈대였다.
비교 기준이 될 시장 숫자도 확인했다. 한국은행 ECOS 기준 예금은행 저축성수신 평균금리(신규취급액)는 2026년 8월 연 3.21%였다. 기준금리는 2026년 9월 연 3%다. 그러니 일반 예금 3.0~3.5%라는 가정은 크게 어긋나지 않는 범위다. 특판 4%는 평균보다 0.79%p 높은 셈이다.
특판 한도는 확인이 안 됐다. 기사에 나온 상품의 실제 한도는 여기서 공개 자료로 확인하지 못해서, 1인 1천만원이라고 가정하고 계산했다.
금액별 세후 이자 비교표
계산해보니 숫자가 생각보다 단순했다. 금리 차이에 금액을 곱하고 0.846만 얹으면 끝이었다.
| 예치금 | 금리 | 세전 이자 | 세후 이자 | 월 환산(세후) |
|---|---|---|---|---|
| 1천만원 | 특판 4.0% | 40만원 | 33.84만원 | 2.82만원 |
| 1천만원 | 일반 3.5% | 35만원 | 29.61만원 | 2.47만원 |
| 1천만원 | 일반 3.0% | 30만원 | 25.38만원 | 2.12만원 |
| 5천만원 | 특판 4.0% | 200만원 | 169.2만원 | 14.1만원 |
| 5천만원 | 일반 3.5% | 175만원 | 148.05만원 | 12.34만원 |
| 5천만원 | 일반 3.0% | 150만원 | 126.9만원 | 10.58만원 |
| 1억원 | 특판 4.0% | 400만원 | 338.4만원 | 28.2만원 |
| 1억원 | 일반 3.5% | 350만원 | 296.1만원 | 24.68만원 |
| 1억원 | 일반 3.0% | 300만원 | 253.8만원 | 21.15만원 |
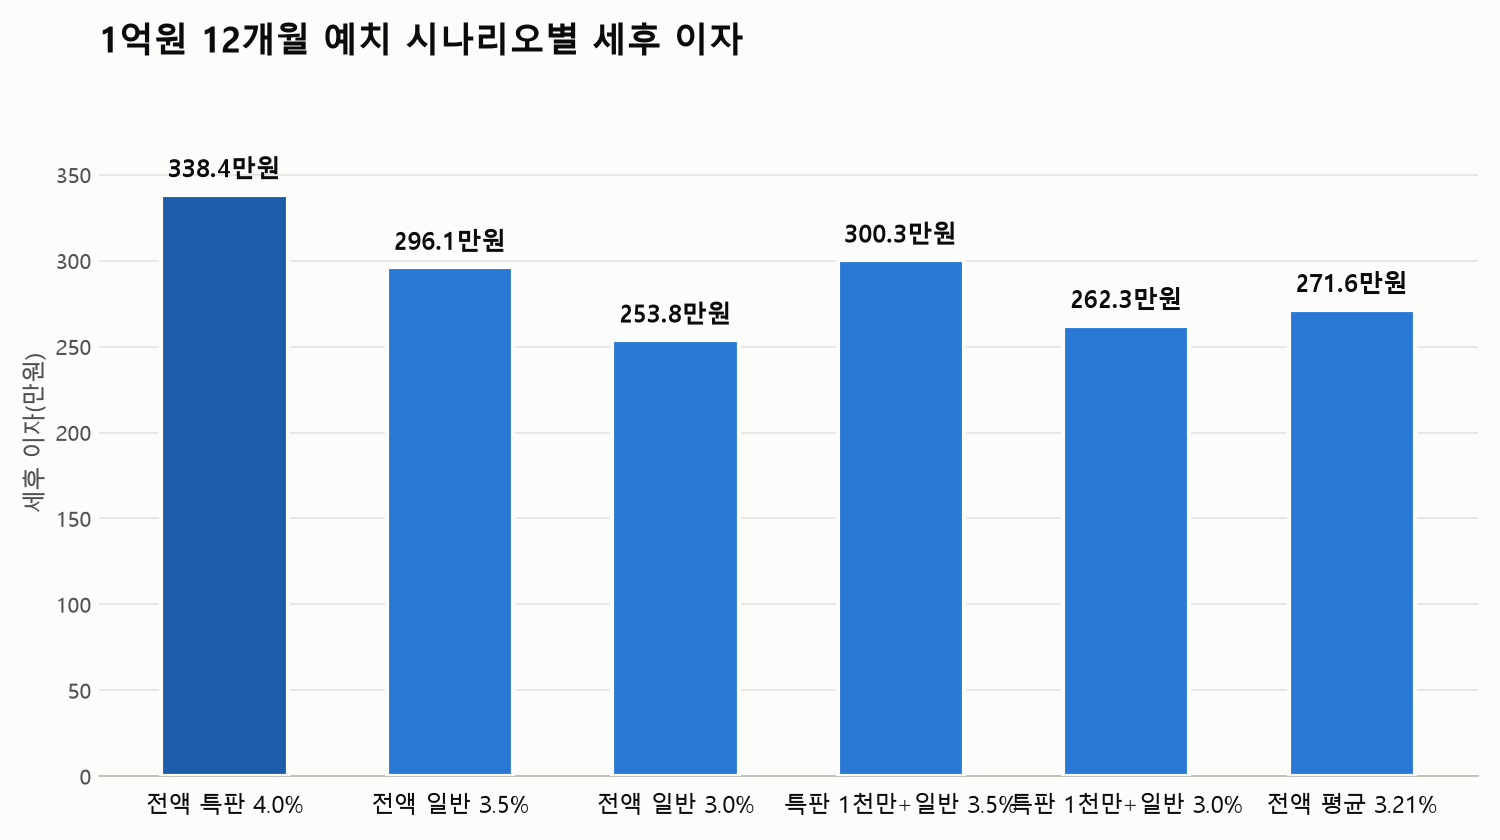
1억원 기준으로 특판과 3.5% 일반 예금의 세후 차이는 42.3만원이고, 월로 나누면 3.53만원 정도 되더라. 3.0%와의 차이는 84.6만원, 월 7.05만원이다. 5천만원이면 각각 21.15만원과 42.3만원이니 딱 절반인 셈이다.
작지 않다. 그렇다고 인생이 바뀔 돈도 아니다.
한도가 1천만원이면 어떻게 될까?
특판이 대개 한도가 있다는 점이 변수다. 1억원 중 1천만원만 특판 4%에 넣고, 나머지 9천만원을 일반 예금에 넣는 혼합 시나리오를 따로 돌렸다.
| 시나리오(1억원, 12개월) | 세전 이자 | 세후 이자 |
|---|---|---|
| 전액 특판 4.0%(한도 없다고 가정) | 400만원 | 338.4만원 |
| 전액 일반 3.5% | 350만원 | 296.1만원 |
| 전액 일반 3.0% | 300만원 | 253.8만원 |
| 특판 1천만 + 일반 3.5% 9천만 | 355만원 | 300.33만원 |
| 특판 1천만 + 일반 3.0% 9천만 | 310만원 | 262.26만원 |
| 전액 평균 3.21%(한국은행 8월) | 321만원 | 271.566만원 |
계산 과정은 이렇다. 1천만원 특판 40만원에 9천만원 3.5% 315만원을 더하면 세전 355만원이고, 여기에 0.846을 곱하면 300.33만원이다. 전액 3.5%보다 4.23만원 많다.
의외였다. 한도가 1천만원이면 특판의 효과는 1억원 전체로 볼 때 고작 4만원대에 그친다. 16조원이 몰렸다는 기사 분위기에 비하면 체감은 훨씬 얌전하다.
일반 예금이 3.0%인 경우엔 전액 3.0%보다 8.46만원 늘어난 262.26만원이다.
물가 2.9%를 빼면
더 따져볼 숫자가 하나 있다. 통계청과 한국은행 ECOS 기준 2026년 9월 소비자물가 상승률은 전년 동월 대비 2.9%였다(총지수 120.43, 1년 전 117.06). 세후 금리로 바꾸면 4%는 3.384%, 3.5%는 2.961%, 3.0%는 2.538%다.
3.0% 예금은 세후로 물가를 못 따라간다.
3.5%는 간신히 0.06%p 앞선다. 아마도 이 부분이 특판에 돈이 몰린 진짜 이유 같다. 확실하진 않지만.
갈아탈 때 확인할 것
특판이 항상 이득은 아니다. 중도해지 이율이 낮거나, 신규 고객·비대면 가입 같은 조건이 붙는 경우가 많은 걸로 알고 있다. 이 조건들은 상품마다 달라서 여기서 일괄 계산은 못 했다.
1천만원 한도에 4만원 차이를 위해 계좌를 새로 트는 건 굳이 서두를 일은 아니어 보인다. 그렇다면 4만원 때문에 계좌를 새로 틀 만한 일일까? 반대로 한도가 5천만원 이상이면 21만원 이상이라 얘기가 달라진다.
지금 쓰는 예금 금리와 만기일부터 메모해두면 다음 특판이 떴을 때 계산이 5분이면 끝난다. 금리 차이에 금액을 곱하고 0.846만 곱하면 되는 셈이다.
계좌 하나 더 트는 일이 전부였다.
댓글