청년미래적금 2차 신청이 10월 8일부터 시작된다. 도약계좌를 들고 있는 사람이라면 한 번쯤 갈아탈까 고민하게 되는 시점이다.
이 글은 월 납입액 50만원 하나만 고정하고, 갈아타기 손익분기만 따져본다. 만기 수령액 자체를 다룬 글이 아니라는 점은 미리 밝혀둔다.
먼저 깔아둔 가정부터
공개 자료로 확인이 안 된 부분이 꽤 있었다. 그래서 아래 숫자는 전부 공개 요율 기준 추정이고, 실제 금액은 개인의 소득 구간과 은행별 우대금리에 따라 다르다.
- 도약계좌: 5년(60개월) 만기, 월 50만원 납입, 금리 연 4.5% 단리 가정, 정부기여금은 월 2.4만원 상한 가정
- 미래적금: 3년(36개월) 만기, 월 50만원 납입, 금리 연 5.0% 단리 가정, 정부기여금은 일반형 6%, 우대형 12%로 기억하는 구조를 사용
- 중도해지: 기여금 미지급, 이자는 일반과세 15.4% 소급으로 가정 (가장 보수적인 경우)
- 도약이 먼저 끝나 비는 기간: 시중 저축성수신 평균금리 연 3.21%를 적용
마지막 항목의 3.21%는 한국은행 ECOS의 2026년 8월 기준 예금은행 저축성수신 평균금리(신규취급액) 실제 조회값이다. 참고로 한국은행 기준금리는 2026년 9월 기준 연 3%, 소비자물가 상승률은 2026년 9월 기준 전년 동월 대비 2.9%였다. 물가를 빼면 3.21% 예금의 실질 수익은 거의 남지 않는다.
해지 시 불이익이 정확히 어떻게 적용되는지는 여기까지 공개 자료로 확인하지 못했다. 갈아타기 특례가 따로 있을 가능성도 있다. 신청 전에 은행 창구에서 확인하는 편이 안전하다.
1년차에 갈아탄다면?
도약계좌 12개월 시점부터 보자. 이자는 50만원 × 연 4.5% ÷ 12 = 1,875원에 12×13÷2=78을 곱한 146,250원이다. 정부기여금은 2.4만원 × 12로 288,000원이 쌓여 있었다.
해지하면 기여금 288,000원이 사라지고 이자에는 세금 15.4%, 즉 22,523원이 붙는다. 합쳐서 310,523원을 잃는 셈이다.
반대로 미래적금 36개월 수익은 이자 1,387,500원에 일반형 기여금 1,080,000원을 더해 2,467,500원이 나온다. 도약을 계속 유지했을 때 13~48개월차 36개월 동안 얻는 혜택은 이자 2,058,750원, 기여금 864,000원을 합쳐 2,922,750원이었다.
그럼 차이는 얼마일까? 2,467,500 - 310,523 - 2,922,750 = -765,773원, 약 -77만원이다. 일반형이라면 갈아타는 쪽이 손해다.
2년차와 3년차는 다르다
2년차는 더 불리하더라. 해지 손실이 662,625원이고, 도약에 남아 있는 25~60개월 혜택이 3,732,750원이나 되기 때문이다. 차이는 -1,927,875원, 약 -193만원이다.
3년차는 숫자가 조금 줄어든다. 도약이 24개월 남아 있어 혜택이 2,758,500원이고, 그 뒤 비는 12개월을 예금 3.21%로 채우면 104,325원이 더해져 2,862,825원이 된다. 해지 손실은 1,056,308원이었다. 차이는 -1,451,633원, 약 -145만원인 셈이다.
2년차가 가장 아프다.
계산해보고 솔직히 놀랐다. 이자가 단리여도 쌓일수록 해지 때 잃는 폭이 이렇게 커지는 줄은 몰랐다.
우대형이면 이야기가 달라질까?
우대형 기여금 12%를 넣어 다시 따져보니 한 칸만 뒤집혔다. 미래적금 수익이 이자 1,387,500원과 기여금 2,160,000원을 합쳐 3,547,500원이 되기 때문이다.
1년차는 3,547,500 - 3,233,273 = +314,227원, 약 +31만원이었다. 손익분기를 넘는다. 2년차는 -847,875원(약 -85만원), 3년차는 -371,633원(약 -37만원)으로 여전히 손해다.
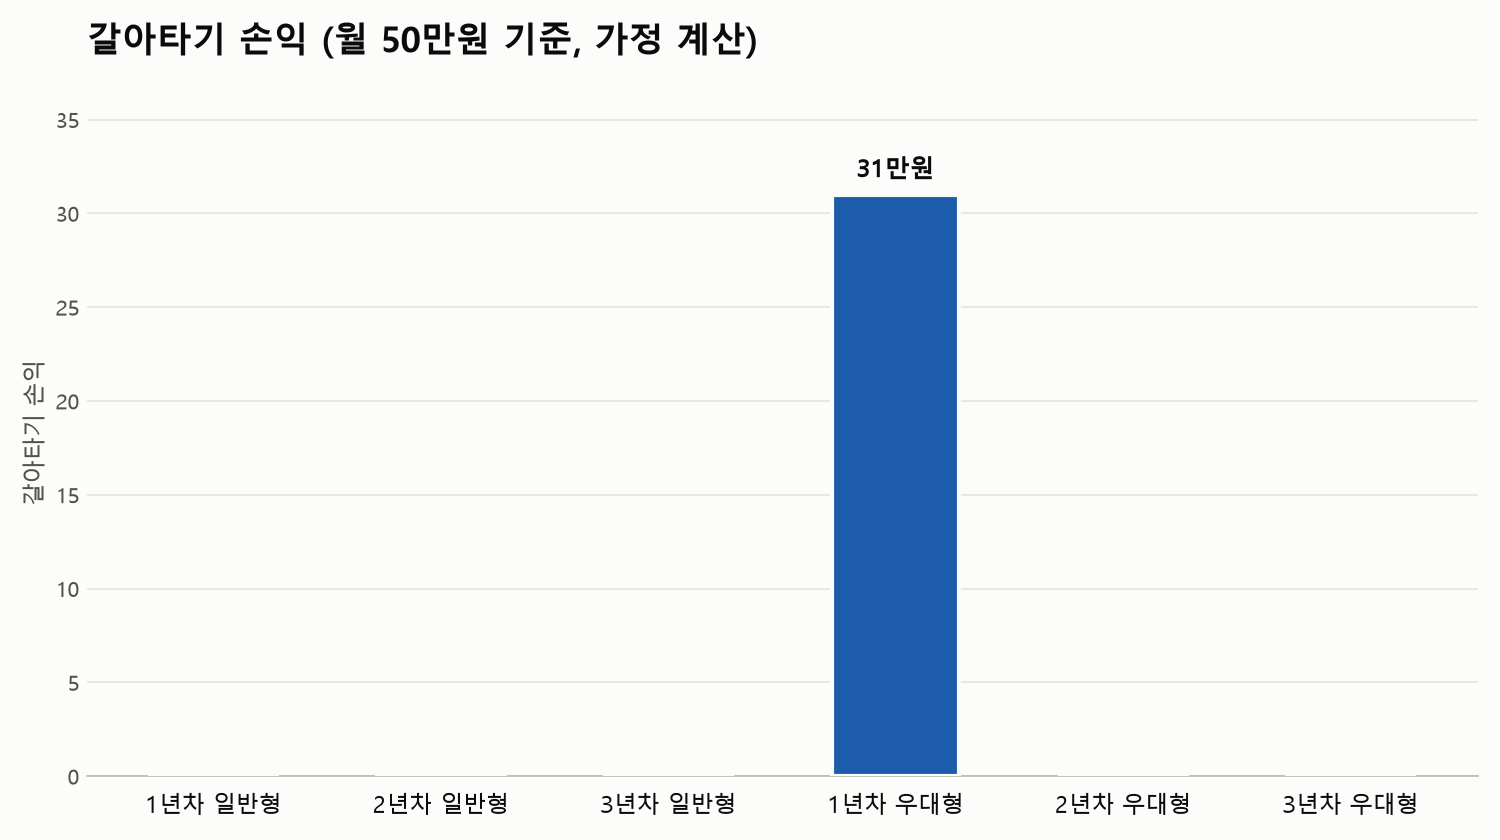
손해 폭만 만원 단위로 읽어보자. 일반형은 1년차 마이너스 77만원, 2년차 마이너스 193만원, 3년차 마이너스 145만원이다. 우대형은 2년차가 마이너스 85만원, 3년차가 마이너스 37만원이 된다. 1년차 우대형만 31만원 플러스다.
| 갈아타는 시점·유형 | 해지 손실(원) | 도약 유지 시 36개월 혜택(원) | 미래적금 36개월 수익(원) | 갈아타기 손익(원) | 손익(만원) |
|---|---|---|---|---|---|
| 1년차 일반형 | 310,523 | 2,922,750 | 2,467,500 | -765,773 | -77 |
| 2년차 일반형 | 662,625 | 3,732,750 | 2,467,500 | -1,927,875 | -193 |
| 3년차 일반형 | 1,056,308 | 2,862,825 | 2,467,500 | -1,451,633 | -145 |
| 1년차 우대형 | 310,523 | 2,922,750 | 3,547,500 | 314,227 | 31 |
| 2년차 우대형 | 662,625 | 3,732,750 | 3,547,500 | -847,875 | -85 |
| 3년차 우대형 | 1,056,308 | 2,862,825 | 3,547,500 | -371,633 | -37 |
숫자가 말해주는 것
손익분기는 1년차 우대형 한 곳에서만 나왔다. 나머지 다섯 경우는 전부 마이너스다.
의외였다. 신규 상품이라 당연히 갈아타는 쪽이 낫겠거니 했는데, 기여금을 잃고 세금을 소급으로 내는 순간 이득이 거의 다 사라진다.
다만 이 계산은 도약 기여금을 월 2.4만원으로 높게 잡았다. 기여금이 낮은 구간이라면 도약 유지 혜택이 줄어서 결과가 달라질 수 있다. 확실하진 않지만 중간 소득 구간에서는 1년차 일반형도 본전에 가까워질 것 같다.
반대로 갈아타도 되는 사람은 이미 도약 납입을 오래 못 이어갈 사정이 있는 경우다. 월 50만원이 부담돼서 어차피 중도해지를 고민하던 사람이라면 36개월짜리가 현실적일 수 있다.
해보면 좋은 한 가지
도약계좌 앱에서 지금까지 받은 기여금 누적액과 이자를 먼저 확인해두자. 그 숫자가 위 표의 해지 손실 칸에 들어간다. 직접 대입해보면 내 경우의 손익이 금방 나온다.
굳이 서둘러 갈아탈 이유는 없어 보인다.
신청 첫날 몰려 있는 후기보다 내 숫자 하나가 더 믿을 만한 셈이다.
댓글