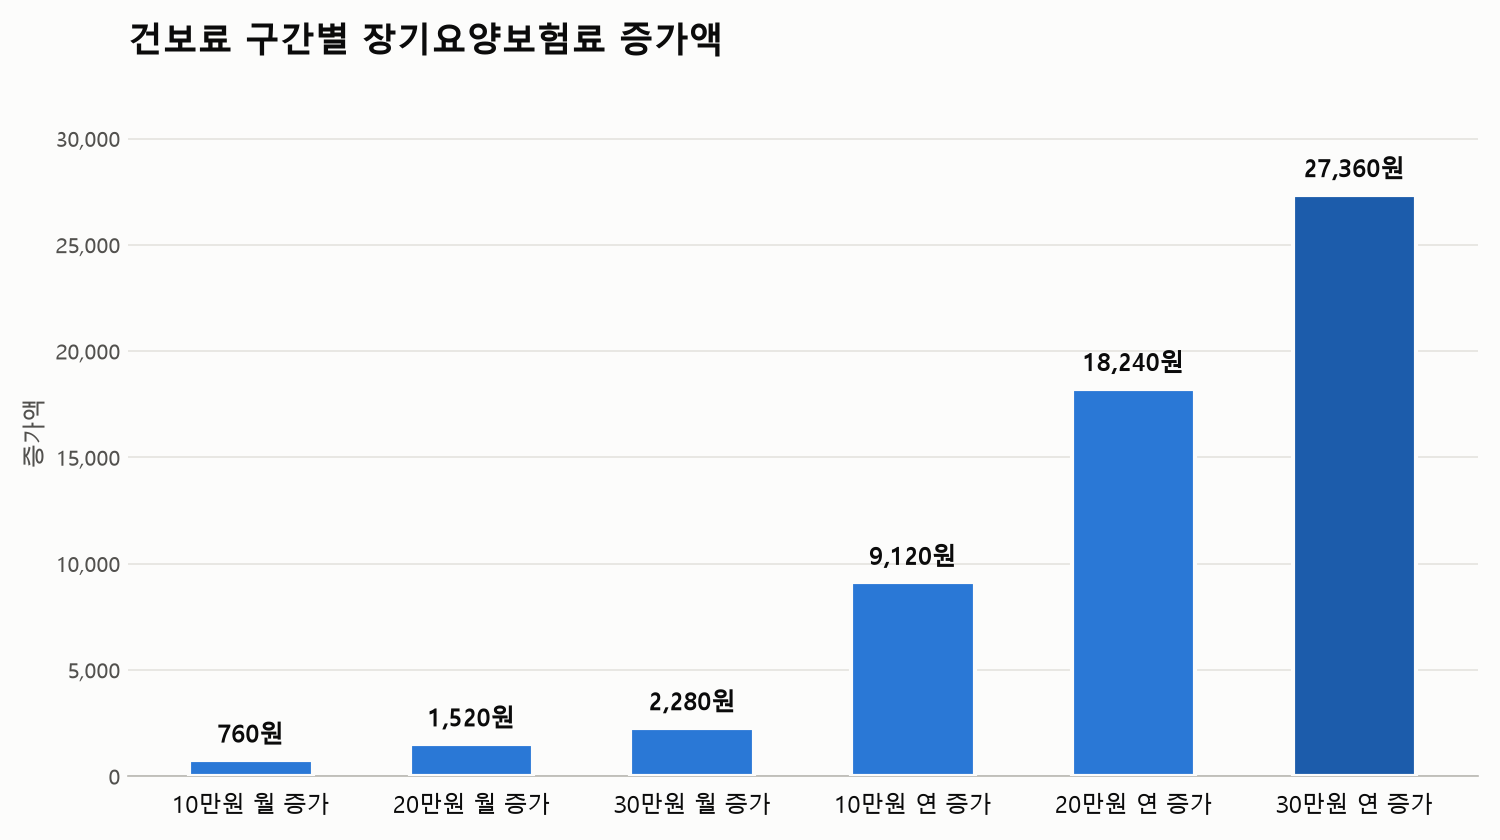
장기요양보험료율 인상 폭을 계산해보니 건강보험료 월 20만원인 직장인은 한 달 1,520원, 1년 18,240원을 더 내게 된다. 금액만 보면 커피 한 잔 값이다.
그래도 숫자를 직접 풀어본 이유가 있다. 보도에는 '5.78% 인상'이라는 말과 '세대당 월평균 1,100원'이라는 말이 같이 나오는데, 둘이 어떻게 연결되는지 설명한 곳을 못 찾았다. 귀찮아서 미루다가 결국 계산기를 두드렸다.
먼저 숫자부터, 13.14%가 13.9%가 된 과정
장기요양보험료는 건강보험료에 일정 비율을 곱해서 매긴다. 보건복지부 발표와 관련 보도에 따르면 내년 장기요양보험료율은 건강보험료 대비 13.9%다. 올해는 13.14%였다.
13.14%에 5.78% 인상을 곱하면 13.14 × 1.0578 = 약 13.899다. 반올림하면 13.9%. 보도 수치와 맞아떨어진다.
여기서 헷갈리기 쉬운 점이 있다. 5.78%는 요율 자체가 5.78%포인트 오른 게 아니라, 기존 요율의 5.78%만큼 오른 것이다. 실제 요율 차이는 13.9 - 13.14 = 0.76%포인트다.
이 0.76%포인트가 이번 계산의 전부다.
건보료 10만·20만·30만원, 조건별 계산표
건보료가 월 10만원, 20만원, 30만원인 경우로 나눠 봤다. 증가액은 건보료 × 0.76%다. 아래 표는 건보료를 본인이 내는 고지 금액으로 본 경우다.
| 건보료(월) | 올해 13.14% | 내년 13.9% | 월 증가액 | 연 증가액 |
|---|---|---|---|---|
| 10만원 | 13,140원 | 13,900원 | 760원 | 9,120원 |
| 20만원 | 26,280원 | 27,800원 | 1,520원 | 18,240원 |
| 30만원 | 39,420원 | 41,700원 | 2,280원 | 27,360원 |
건보료가 두 배면 증가액도 정확히 두 배다. 비례 구조라 당연하지만 표로 보니 깔끔했다.
처음 표를 만들었을 때는 숫자가 너무 작아서 계산이 틀렸나 싶더라. 다시 곱해봐도 760원이 맞았다.
작은 돈이 맞다.
직장인은 반반 부담, 실제 체감은 절반일까?
직장가입자는 건강보험료와 장기요양보험료를 사업주와 절반씩 나눈다. 그래서 급여명세서에 찍힌 건보료가 얼마냐에 따라 해석이 갈린다.
월 10만·20만·30만원이 노사 합산 금액이라면 본인 몫은 절반이다. 증가액도 380원, 760원, 1,140원으로 줄어든다. 연으로는 4,560원, 9,120원, 13,680원이다.
반대로 명세서의 본인 부담 건보료가 그 금액이라면 위 표가 그대로 본인 증가분이 된다.
그럼 내 명세서의 건보료는 어느 쪽 금액일까?
어느 쪽인지는 명세서를 보면 바로 나온다. 개인 조건에 따라 실제 금액은 달라지니 본인 고지액을 대입해 보는 게 정확하다. 건보료 × 0.0076, 이 한 줄이면 된다.
1,100원이라는 평균은 어디서 나왔나
보도의 세대당 월평균 1,100원 인상도 거꾸로 맞춰 봤다. 증가분이 건보료의 0.76%니까 1,100 ÷ 0.0076 = 약 144,700원이다. 세대당 평균 건보료가 대략 14만 5천원 안팎이라는 계산이 나온다.
이 값이 실제 평균 고지액과 정확히 일치하는지는 공개 자료로 확인하지 못했다. 다만 10만원 구간(760원)과 20만원 구간(1,520원) 사이에 1,100원이 들어가니 방향은 맞는 것 같다.
의외였다. 인상률 5.78%라는 숫자가 주는 느낌보다 실제 금액은 훨씬 작았다.
물가와 비교하면
한국은행 ECOS와 통계청의 2026년 9월 소비자물가 상승률은 전년 동월 대비 2.9%다. 장기요양보험료의 증가율 5.78%는 이보다 높다. 하지만 원래 금액이 작아서 절대액 부담은 크지 않다.
문제는 매년 이런 식으로 조금씩 오른다는 점이다. 당장 월 천 원 단위 변화는 체감이 안 되지만, 쌓이면 이야기가 달라진다. 금액이 작다고 넘기기엔 아쉬운 구조다.
5년 쌓이면 얼마가 될까
요율이 지금처럼 13.9%로 유지된다고 치고 5년을 곱해보면 10만원 구간은 45,600원, 20만원 구간은 91,200원, 30만원 구간은 136,800원이다. 한 번에 내는 돈이 아니라 월급에서 조금씩 빠져나가다 보니 체감이 거의 없는 셈이다.
보험료율은 해마다 새로 정해지기 때문에 실제로는 이 숫자와 달라질 수 있다. 확실하진 않지만 올해처럼 조금씩 오르는 흐름이 이어질 것 같다는 생각이 들더라.
장기요양보험은 어르신 돌봄 비용에 쓰이는 제도라 보험료가 오르는 이유 자체는 이해가 된다. 다만 오르는 속도가 물가보다 빠르다는 건 짚고 넘어갈 만했다.
지금 해둘 일
다음 월급명세서가 나오면 건강보험료와 장기요양보험료 두 줄만 확인해 보자. 장기요양 쪽이 건보료의 13.14% 근처인지 보면 올해 요율이 제대로 적용됐는지 알 수 있다. 내년 초에는 같은 줄이 13.9%에 가까워져야 한다.
월 760원짜리 변화를 굳이 걱정할 필요는 없어 보인다. 대신 명세서를 한 번 읽는 습관은 남겨두는 셈이다.
댓글