연 7%라는 숫자를 처음 봤을 때 오타인 줄 알았다. 요즘 적금 금리가 3%대인데 두 배가 넘는다니, 그냥 넘기기엔 찜찜했다.
월 5만·10만·20만원을 3년(36개월) 동안 넣는다고 두고, 연 7% 아이통장과 연 3.5% 일반 적금을 단리로 나란히 놓았다. 계산해보니 숫자가 처음 생각과는 꽤 다르게 나오더라.
계산에 쓴 기준부터
기준 시점은 2026년 10월 5일이다. 연 7%는 보도된 아이통장 금리를 그대로 가져왔고, 일반 적금 3.5%는 시중 3%대 금리의 중간쯤으로 잡은 공개 요율 기준 추정치였다. 은행마다 다르니 실제 상품 금리와는 차이가 있을 수 있다.
세금은 이자소득세 14%에 지방소득세 1.4%를 더한 15.4%로 잡았다. 국세청 일반과세 기준이다.
여기까진 확인이 됐는데, 아이통장의 월 납입 한도와 우대 조건을 다 채웠을 때 정말 7%가 적용되는지는 공개 자료로 확인이 안 됐다. 이 글의 7%는 조건을 모두 충족했다는 가정이다.
월 적립식 단리, 이렇게 계산했다
월 적립식 단리 이자는 월 납입액 × 개월 수(n) × (n+1) ÷ 2 × 연금리 ÷ 12로 구한다. 첫 달 낸 돈은 36개월을 맡기는데 마지막 달 낸 돈은 딱 1개월만 묶인다. 그래서 36×37÷2 = 666이라는 계수가 나오더라. 납입액 1원당 666개월치 이자가 붙는 셈이다.
월 5만원, 연 7%를 예로 들면 50,000 × 666 × 0.07 ÷ 12 = 194,250원이다. 세금 15.4%를 빼면 약 164,336원이 남는다. 같은 돈을 3.5%로 넣었더니 세전 97,125원, 세후 약 82,178원이었다.
차이는 82,158원이다.
연 7%가 진짜 7%일까?
여기서 처음 착각을 깨달았다. 적금은 목돈을 한 번에 맡기는 게 아니라 매달 넣는다. 666을 36으로 나누면 18.5가 나오는데, 낸 돈이 평균 18.5개월만 묶인다는 뜻이다. 3년을 통째로 굴리는 게 아니라 평균 1년 반만 굴리는 구조다.
그래서 세후 이자를 원금으로 나누면 아이통장은 약 9.13%, 일반 적금은 약 4.57%다. 연 7%에 3년이면 20%대 이자를 받는 줄 알았던 내 어림셈이 민망했다.
착각이었다.
조건별 비교표
| 월 납입액 | 원금(36개월) | 구분 | 세전 이자 | 세후 이자 | 세후 만기 수령액 |
|---|---|---|---|---|---|
| 5만원 | 1,800,000원 | 아이통장 7% | 194,250원 | 164,336원 | 1,964,336원 |
| 5만원 | 1,800,000원 | 일반 적금 3.5% | 97,125원 | 82,178원 | 1,882,178원 |
| 10만원 | 3,600,000원 | 아이통장 7% | 388,500원 | 328,671원 | 3,928,671원 |
| 10만원 | 3,600,000원 | 일반 적금 3.5% | 194,250원 | 164,336원 | 3,764,336원 |
| 20만원 | 7,200,000원 | 아이통장 7% | 777,000원 | 657,342원 | 7,857,342원 |
| 20만원 | 7,200,000원 | 일반 적금 3.5% | 388,500원 | 328,671원 | 7,528,671원 |
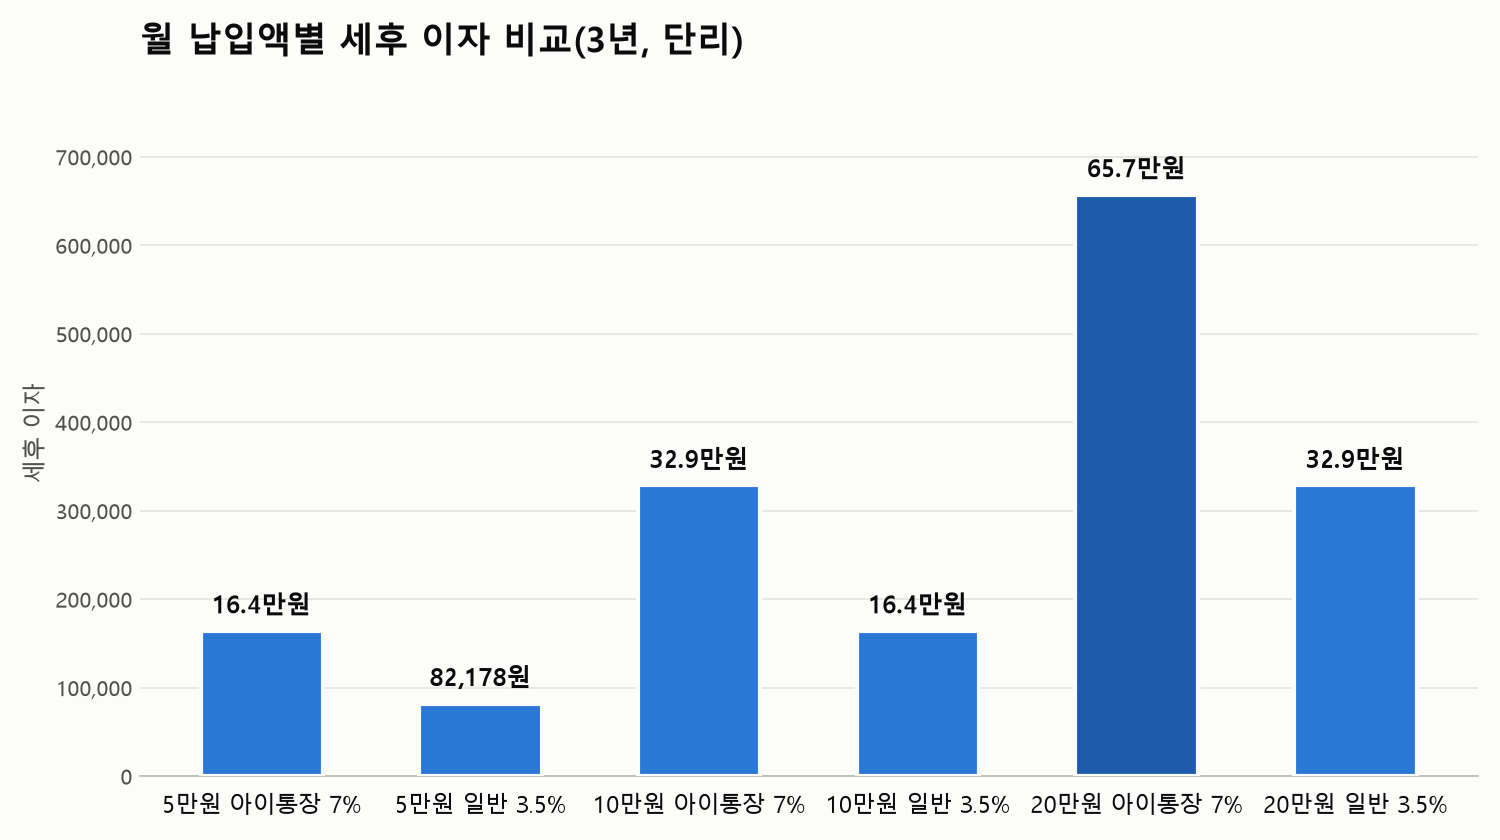
표를 만들고 한참 들여다봤다. 월 10만원 아이통장의 세후 이자 328,671원이 월 20만원 일반 적금과 똑같았다. 절반만 넣고도 같은 이자를 받는 구조라서 의외였다.
그럼 누구에게 유리할까?
금리가 정확히 두 배라 이자 차이도 정확히 두 배로 벌어진다. 월 5만원이면 3년에 약 8만원, 10만원이면 약 16만원, 20만원이면 약 33만원 차이다.
생각보다 크진 않다. 금액만 보면 포켓몬 카드 몇 팩 값이다. 다만 아이 이름으로 돈을 모으는 습관을 만든다는 쪽이 더 큰 이득일 수도 있다.
- 월 5만원: 3년 차이가 8만원대라 한도와 조건이 까다로우면 굳이 갈아탈 필요는 없어 보인다.
- 월 10만원: 16만원 넘게 벌어진다. 조건만 맞으면 해볼 만하다.
- 월 20만원: 33만원 가까이 차이가 나지만, 아이통장에 이만큼 넣을 수 있는지가 먼저다.
- 우대 조건 탈락: 7%가 아니라 일반 금리로 내려가면 이 비교는 의미가 없다.
월 10만원 아이통장과 월 20만원 일반 적금의 이자가 같다는 건, 원금이 360만원 덜 묶인다는 말이기도 하다. 그 360만원을 다른 곳에 쓰는 편이 나을까, 아니면 그냥 일반 적금에 더 넣는 편이 나을까? 이건 집마다 답이 다를 것 같다.
우대 조건이 은행 앱 이용이나 자동이체 같은 것이라면 어렵지 않겠지만, 아마도 상품마다 꽤 다를 것이다.
계산에서 빠진 것들
단리 기준이라 복리 상품과는 다르다. 중도 해지 시 금리, 비과세 혜택, 가입 가능 연령도 넣지 않았다. 실제 수령액은 개인 조건과 가입 상품에 따라 달라진다.
한도부터 확인해야 한다.
귀찮아서 미뤄뒀던 은행 앱 금리 확인을 이번에 처음 제대로 했다. 숫자는 직접 보면 느낌이 다르다.
가입 전에 상품설명서에서 월 한도, 우대 조건, 만기 후 금리 세 줄만 찾아 메모해두면 다음에 비교할 때 훨씬 편하다. 7%가 전부 다 받는 숫자는 아닌 셈이다.
댓글