송파구 아파트 전세와 빌라 전세의 보증금 중위값 차이는 5억 200만원이고, 이 차이를 가계대출 평균금리로 빌리면 월 이자만 약 199만원 더 나간다. 신혼집을 어느 쪽으로 잡을지 고민하다가 공개 숫자로 직접 돌려봤다.
쓴 숫자는 국토교통부 실거래가 공개시스템의 2026년 9월 계약분이다. 신고 기한 전이라 건수는 더 늘어날 수 있다.
보증금 중위값부터 나란히 놓기
송파구 아파트 전세는 507건이 잡혔고 보증금 중위가 7억 5,000만원이다. 연립다세대(빌라) 전세는 284건, 중위 2억 4,800만원이다. 두 값을 빼면 5억 200만원이 남는다.
처음엔 아파트가 비싸다는 정도로만 생각했다. 숫자로 보니 빌라 보증금의 세 배 가까운 수준이라 좀 놀랐다.
비교 대상을 조금 넓혀 보면 이렇다. 단독·다가구 전세는 82건에 중위 1억 5,899만원이었다. 월세 쪽은 아파트가 보증금 2억 8,160만원에 월세 130만원, 빌라가 보증금 1억원에 월세 48만원이다.
그 5억을 빌리면 이자는 얼마일까?
금리는 한국은행 ECOS의 예금은행 가계대출 평균금리(신규취급액) 연 4.76%, 2026년 8월 기준을 썼다. 같은 시점 주택담보대출 평균금리는 연 4.66%였다. 전세대출 전용 금리는 공개 자료에서 따로 확인하지 못해서 가계대출 평균으로 통일했다.
계산해보니 차이만 따로 떼어도 부담이 크다. 5억 200만원에 4.76%를 곱하면 연 2,389만 5,200원이고, 12로 나누면 월 약 199만원이다.
매달 199만원.
신혼부부 한 쌍의 한 달 생활비에 맞먹는 금액이 이자로만 사라지는 셈이다.
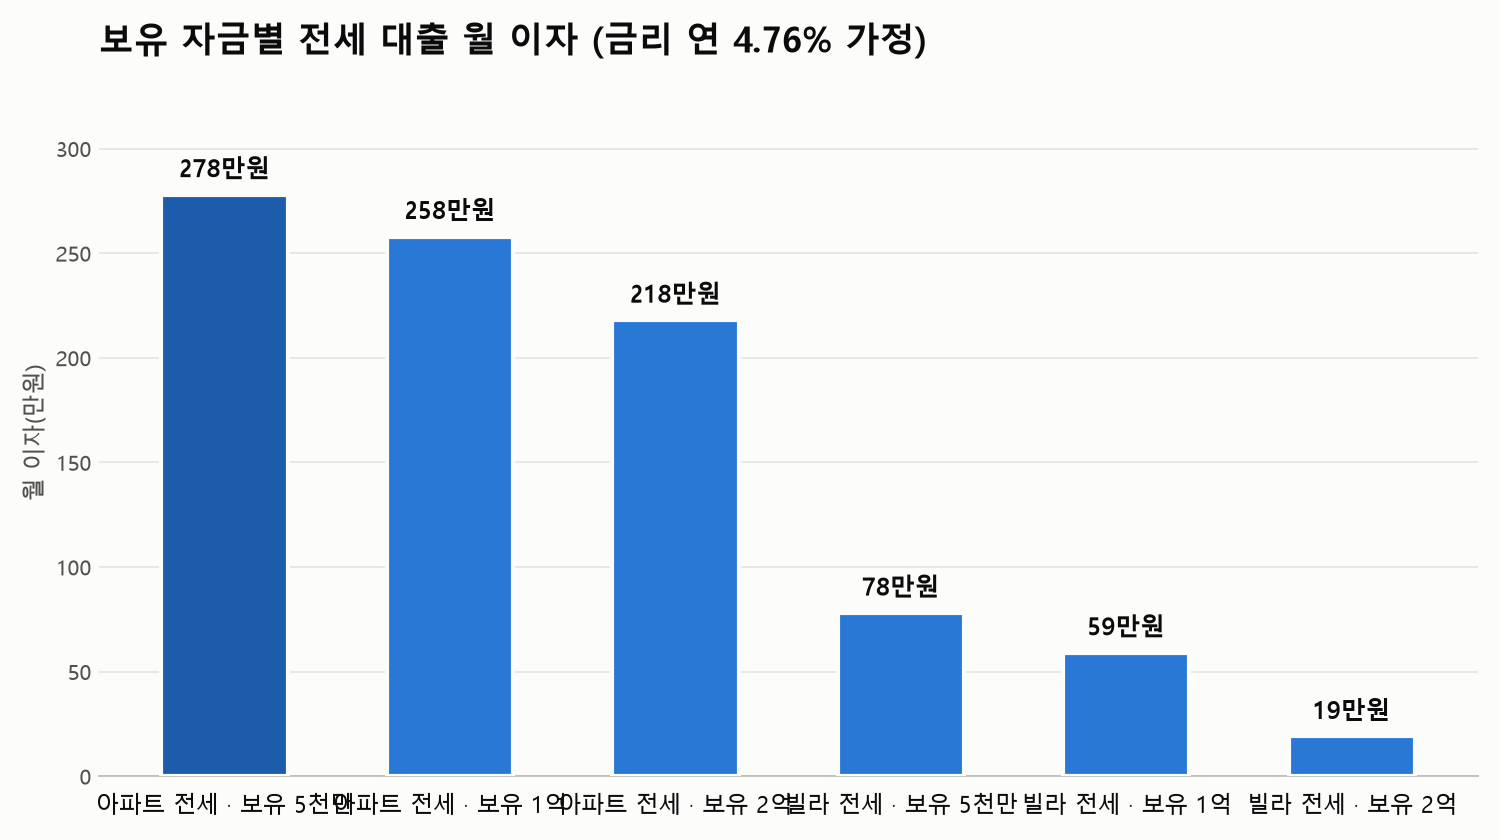
보유 자금별 대출액과 월 이자 비교표
보유 자금이 5천만원, 1억원, 2억원일 때 각 집을 얻으려면 얼마를 빌려야 하는지 계산했다. 원금은 갚지 않고 이자만 낸다고 가정했다. 월 이자는 만원 단위로 반올림해 적었다.
| 구분 | 보유 자금 | 필요 대출 | 월 이자(만원) |
|---|---|---|---|
| 아파트 전세 7억 5,000만원 | 5천만원 | 7억원 | 278 |
| 아파트 전세 7억 5,000만원 | 1억원 | 6억 5,000만원 | 258 |
| 아파트 전세 7억 5,000만원 | 2억원 | 5억 5,000만원 | 218 |
| 빌라 전세 2억 4,800만원 | 5천만원 | 1억 9,800만원 | 78 |
| 빌라 전세 2억 4,800만원 | 1억원 | 1억 4,800만원 | 59 |
| 빌라 전세 2억 4,800만원 | 2억원 | 4,800만원 | 19 |
빌라 5천만원 조건의 정확한 이자는 월 78만 5,400원이다. 표에는 78로 적었다.
보유 자금이 늘어도 차이는 그대로다
표를 보다가 의외인 점을 발견했다. 보유 자금이 5천만원이든 2억원이든 아파트와 빌라의 월 이자 차이는 똑같이 약 199만원이다. 빌릴 금액이 같은 폭으로 줄어들기 때문이다.
그러니까 모아둔 돈이 늘어나면 이자 부담의 절대액은 줄지만, 두 주택 사이의 간격은 좁혀지지 않는다.
간격을 줄이는 방법은 따로 있다. 아래 항목이 현실적인 선택지로 보였다.
- 빌라 전세로 가고 남는 자금을 저축한다. 저축성수신 평균금리는 연 3.21%(2026년 8월, 한국은행 ECOS)다.
- 아파트 보증금을 낮출 수 있는 작은 평형이나 구축 단지를 본다.
- 월세 전환을 따져본다.
- 대출 한도와 금리부터 은행에서 확인한다. 이게 먼저다.
아마도 실제 전세대출 금리는 이보다 낮은 경우가 많을 것 같다. 다만 확실하진 않다.
전세가율로 본 빌라의 함정
빌라 전세 중위 2억 4,800만원을 같은 달 빌라 매매 중위 4억 4,000만원과 비교하면 약 56%다. 아파트 전세 7억 5,000만원을 아파트 매매 중위 4억 2,000만원에 나누면 100%를 넘는다. 말이 안 되는 숫자다.
면적과 단지가 뒤섞인 지역 전체 중위값끼리의 비율이라 그렇다. 대략적인 지표일 뿐이고 같은 단지끼리 비교한 값은 아니다.
그래도 빌라는 전세가율이 상대적으로 낮아 보이는 점이 눈에 들어왔다. 낮다고 안전하다는 뜻은 아니다. 빌라는 시세 파악이 어려워서 매매가보다 보증금이 높게 잡힐 위험을 따로 점검해야 한다.
월세로 가면 더 낫다?
이자와 월세를 비교해보자. 빌라 월세는 보증금 1억원에 월 48만원이고, 보유 자금 1억원을 보증금으로 쓰면 대출이 필요 없다. 같은 보유 자금으로 빌라 전세를 얻으면 1억 4,800만원을 빌려서 월 약 59만원의 이자가 나간다. 즉 이 조건에서는 월세가 11만원 정도 싸다.
의외였다. 월세가 전세 이자보다 낮을 수 있다니.
물론 월세는 원금이 돌아오지 않고 전세는 보증금이 돌아온다. 이자는 사라지는 비용이고 보증금은 남는 자산이라는 점은 다르다. 이 부분의 득실은 개인 조건에 달려 있다.
실제 금액은 사람마다 다르다
소득, 신용, 보증기관, 대출 한도에 따라 금리와 한도가 갈린다. 여기서 쓴 4.76%는 평균일 뿐이다. 월 199만원이라는 숫자도 원금 상환 없이 이자만 계산한 값이다.
내가 계산한 범위는 여기까지다. 송파구 안에서도 동별 차이나 입주 연차에 따른 보증금 차이는 이번 공개 자료로 확인이 안 됐다.
아쉬운 건 그 부분이다.
당장 해볼 일은 하나다. 은행 앱에서 전세대출 한도 조회를 먼저 돌려보고, 나온 금리를 표의 4.76% 자리에 넣어 다시 계산해두면 다음 집을 볼 때 훨씬 편하다. 숫자 하나 바꾸는 것만으로도 월 이자가 수십만원씩 달라지더라.
댓글