잔액이 클수록 갈아타기 이득도 빨리 난다고 믿었다. 계산해보니 아니었다.
5천만 원이든 2억 원이든 1%p를 낮추면 비용 회수에 걸리는 기간이 똑같이 17개월 안팎으로 나오더라. 잔액이 아니라 금리 인하폭이 손익분기를 정하고 있었다.
마이데이터 앱이 대환대출을 알아서 갈아타 준다는 기사를 보고 시작한 계산이다. 편해지는 건 알겠는데, 중도상환수수료까지 빼면 정말 남는 장사인지 직접 따져보니 생각이 좀 달라졌다.
계산에 깐 전제부터
한국은행 ECOS 기준, 2026년 8월 예금은행 주택담보대출 평균금리(신규취급액)는 연 4.66%, 가계대출 평균금리는 연 4.76%다. 기준금리는 2026년 9월 기준 연 3%다. 이 값들을 보고 기존 대출 금리를 연 5.0%로 잡았다. 5.0%는 내 가정이지 조회값이 아니다.
남은 만기는 20년(240개월), 상환 방식은 원리금균등이다. 월 상환액은 L×r÷(1-(1+r)^-240) 공식으로 구했고 r은 연이율÷12다. 1억 원 기준으로 5.0%는 659,956원, 4.5%는 632,649원, 4.0%는 605,980원, 3.0%는 554,598원이 나온다.
비용은 두 가지만 넣었다.
- 중도상환수수료: 공개된 은행권 요율 1.2~1.4% 중 중간값 1.3%를 썼다. 잔존기간 비례라서 3년 중 2년이 남았다고 보고 2/3를 곱했다. 실효 요율은 약 0.867%다. 공개 요율 기준 추정이다.
- 인지세: 5천만 원 이하 4만 원, 5천만 원 초과 1억 원 이하 7만 원, 1억 원 초과 10억 원 이하 15만 원이고 은행과 반반 낸다. 본인 부담은 각각 2만 원, 3만 5천 원, 7만 5천 원으로 봤다.
- 근저당 설정비, 법무사 비용, 신규 대출 취급 수수료는 상품마다 달라서 뺐다. 여기까진 공개 자료로 확인이 안 됐다.
- 세액공제나 이자소득 같은 세금 효과도 뺐다.
9가지 조합을 표로 놓으면
| 잔액 | 인하폭 | 월 이자 절감 | 총 비용 | 회수 개월 | 20년 순절감 |
|---|---|---|---|---|---|
| 5천만 원 | 0.5%p | 13,654원 | 453,333원 | 34개월 | 282만원 |
| 5천만 원 | 1%p | 26,988원 | 453,333원 | 17개월 | 602만원 |
| 5천만 원 | 2%p | 52,679원 | 453,333원 | 9개월 | 1,219만원 |
| 1억 원 | 0.5%p | 27,307원 | 901,667원 | 34개월 | 565만원 |
| 1억 원 | 1%p | 53,976원 | 901,667원 | 17개월 | 1,205만원 |
| 1억 원 | 2%p | 105,358원 | 901,667원 | 9개월 | 2,438만원 |
| 2억 원 | 0.5%p | 54,614원 | 1,808,333원 | 34개월 | 1,130만원 |
| 2억 원 | 1%p | 107,952원 | 1,808,333원 | 17개월 | 2,410만원 |
| 2억 원 | 2%p | 210,716원 | 1,808,333원 | 9개월 | 4,876만원 |
회수 개월은 총 비용을 월 절감액으로 나눠 올림했다. 순절감은 월 절감액×240에서 총 비용을 뺀 값이고, 현재가치 할인은 하지 않았다. 실제 금액은 개인 조건에 따라 다르다.
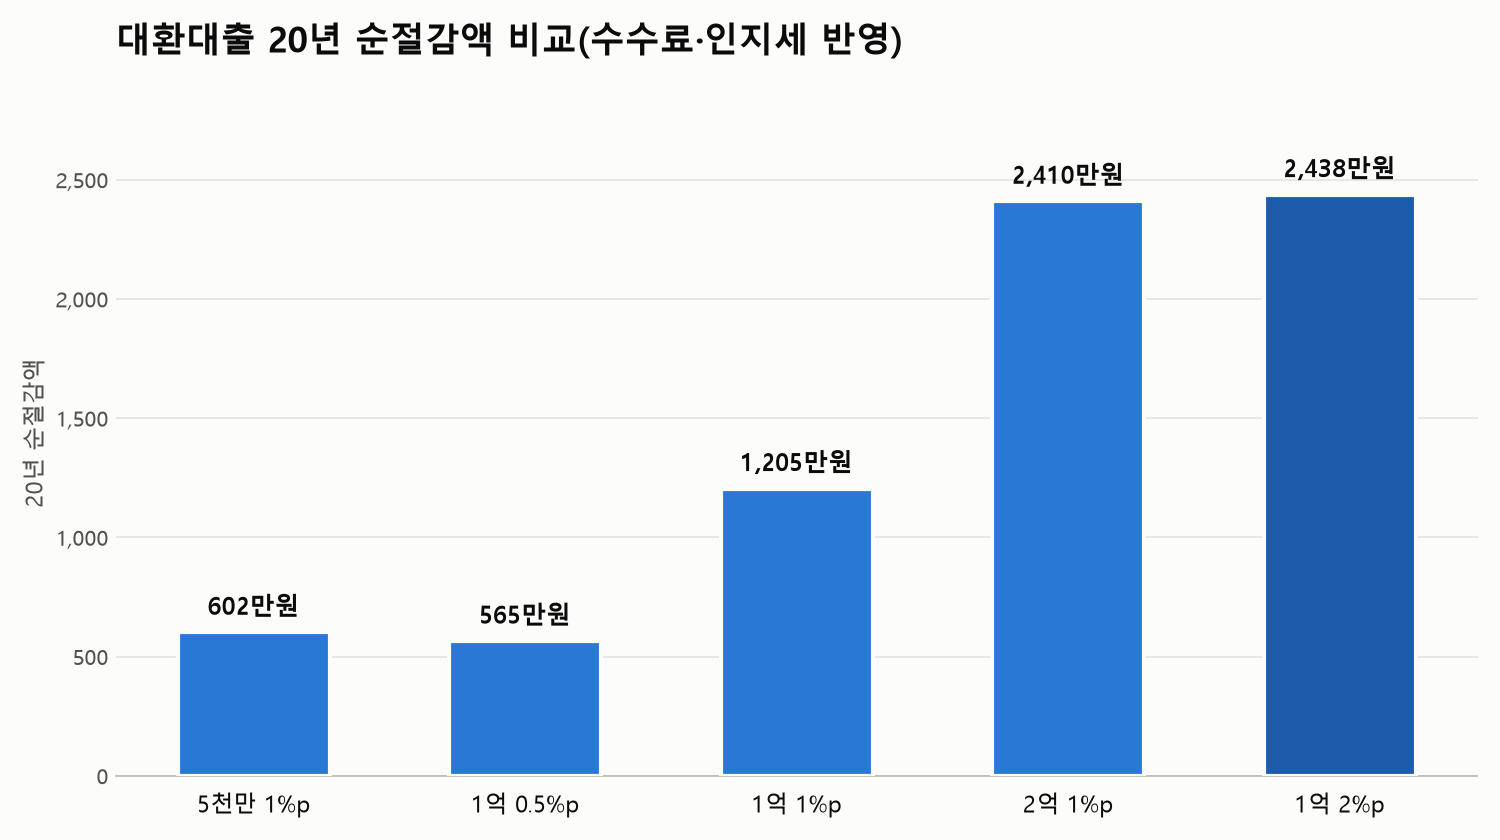
왜 잔액은 상관이 없을까
수수료도 잔액에 비례하고 이자 절감도 잔액에 비례한다. 분자와 분모가 같이 커지니 나눈 값은 거의 안 변한다. 인지세만 조금 어긋날 뿐이다.
생각보다 허무한 결과였다.
대신 인하폭은 아주 크게 작용한다. 0.5%p는 34개월, 1%p는 17개월, 2%p는 9개월이다. 폭이 두 배가 되면 회수 기간은 반으로 줄어드는 셈이다. 1억 원에 0.5%p만 깎으면 순절감이 565만 원이고, 1%p는 1,205만 원, 2%p는 2,438만 원이다.
잔액을 먼저 보던 습관이 무색해졌다.
그럼 수수료가 사라질 때까지 기다리면?
수수료는 시간이 지날수록 줄어든다. 3년이 지나면 0원이다. 그래서 일단 버티는 게 낫지 않을까 싶어 1억 원 기준으로 다시 계산했다.
지금 갈아타면 비용이 901,667원이다. 1년 기다리면 잔존 비율이 1/3이라 수수료 433,333원에 인지세 35,000원, 합쳐 468,333원이다. 대신 12개월치 절감을 놓친다. 1%p 인하라면 647,712원이다. 합치면 1,116,045원이라 지금 갈아타는 쪽이 약 21만 원 유리하다.
0.5%p라면 얘기가 달라진다. 놓치는 절감이 327,684원이라 기다리는 쪽 비용이 796,017원이다. 지금 갈아타는 것보다 약 10만 원 덜 든다. 이 정도 차이면 솔직히 귀찮아서 미룰 만도 하다.
그냥 두는 것도 선택이다.
자동 갈아타기 서비스를 쓴다면
자동으로 갈아타 주는 서비스가 나온다니 편하긴 하겠다. 다만 추천 금리가 지금 대출보다 0.5%p 아래라면 회수에 34개월이 걸린다. 3년 안에 이사하거나 집을 팔 계획이 있다면 어떨까? 손해일 수 있다. 확실하진 않지만 이런 조건까지 다 걸러주지는 않을 것 같다.
그래서 확인할 값은 세 개다. 내 대출의 남은 수수료, 새 금리와의 차이, 앞으로 이 대출을 들고 있을 기간이다.
이 세 개만 메모해 두면 어떤 추천이 와도 15분이면 손익분기를 직접 계산할 수 있다. 지금 대출 서류에서 수수료율과 실행일부터 찾아두는 셈이다.
댓글