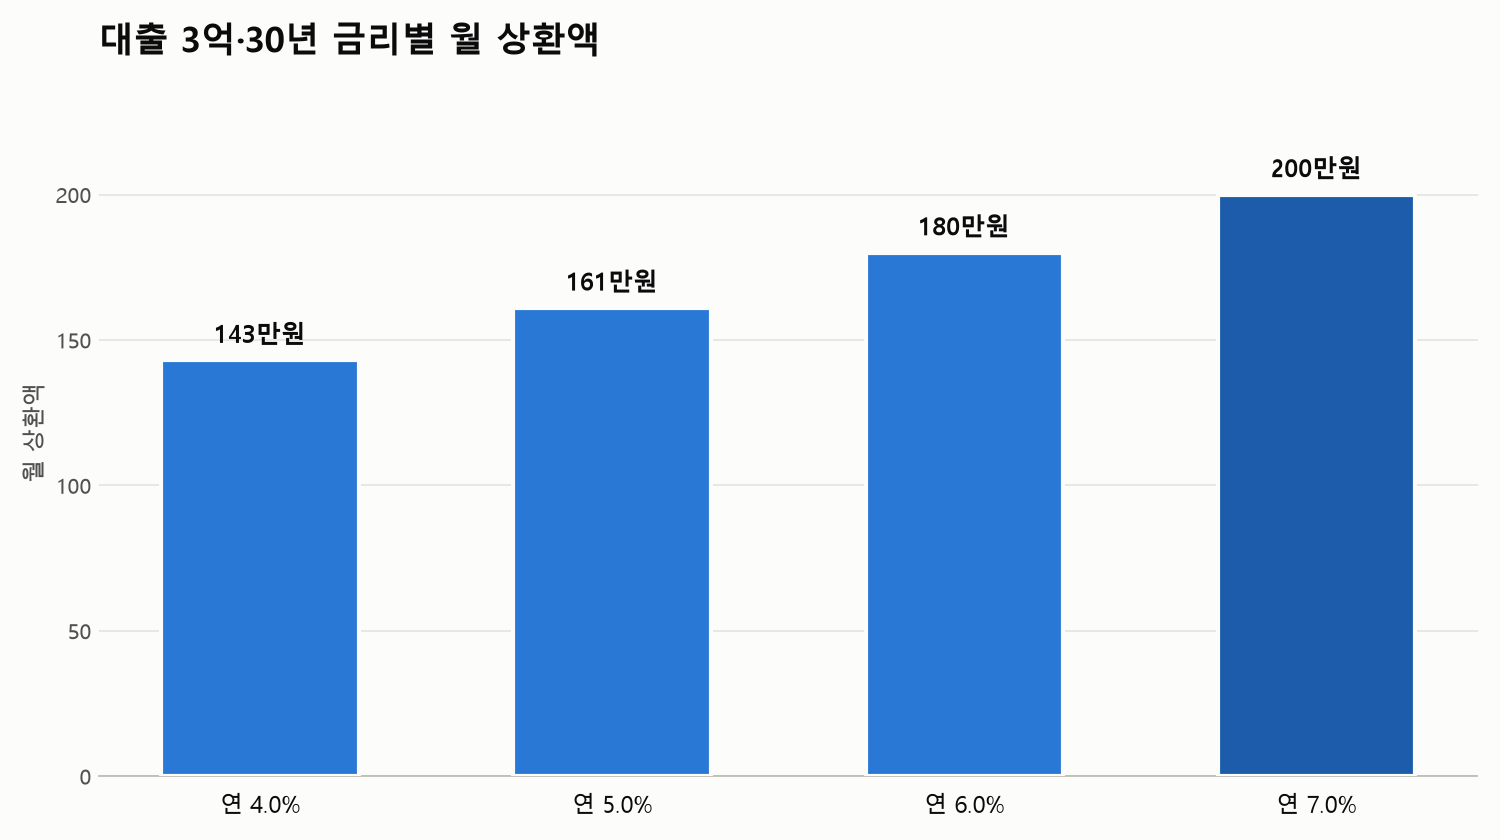
대출 3억 원의 월 상환액은 금리가 1%p 오를 때마다 약 18만~20만원씩 늘어난다. 30년 원리금균등상환으로 계산해보니 연 4%에서 월 143만 원대, 연 7%에서 199만 원대였다.
이 글을 쓴 계기는 기사 제목이었다. 이자를 겨우 막던 차주들이 고금리에 밀리면서 은행 대출 연체율이 10년래 최고라는 내용이다. 같은 날 국고채 3년물은 연 3.803%로 내렸다는 기사도 나왔다. 시장금리는 내리는데 연체는 늘어난다. 이상해서 직접 숫자를 돌려봤다.
먼저 확인한 금리 기준점
한국은행 ECOS 기준으로 기준금리는 연 3%(2026년 9월)다. 예금은행 주택담보대출 평균금리(신규취급액)는 연 4.66%, 가계대출 평균금리(신규취급액)는 연 4.76%(둘 다 2026년 8월 기준)였다. 국고채 3년 금리 월평균은 연 3.991%(2026년 9월 기준)로 나왔다.
요즘 새로 받는 주택담보대출은 4%대 중후반이라는 얘기다. 그래서 계산 구간을 연 4%부터 7%까지 잡았다. 4%는 우대금리를 받은 경우, 6~7%는 신용대출이나 금리가 높은 2금융권에 가까운 경우로 읽으면 된다.
은행별 실제 금리는 은행연합회 공시에서 확인하는 게 맞다. 여기까지는 공개 자료로 은행 한 곳씩 비교하진 못했다.
금리별 월 상환액 계산 과정
대출 원금은 3억 원, 기간은 30년(360개월), 방식은 원리금균등상환이다. 공식은 월 상환액 = 원금 × r ÷ (1 − (1+r)^-360)이고, r은 연 금리를 12로 나눈 월 금리다.
연 4%라면 r은 약 0.3333%. 계산하면 월 1,432,246원, 약 143만 원이 나온다. 연 5%는 1,610,465원(약 161만 원), 연 6%는 1,798,652원(약 180만 원), 연 7%는 1,995,906원(약 200만 원)이더라. 원 단위 이하는 반올림했다.
| 연 금리 | 월 상환액 | 월 상환액(만원) | 총이자 | 직전 구간 대비 월 증가 |
|---|---|---|---|---|
| 4.0% | 1,432,246원 | 약 143만 원 | 약 2억 1,561만 원 | 기준 |
| 5.0% | 1,610,465원 | 약 161만 원 | 약 2억 7,977만 원 | +178,219원 |
| 6.0% | 1,798,652원 | 약 180만 원 | 약 3억 4,751만 원 | +188,187원 |
| 7.0% | 1,995,906원 | 약 200만 원 | 약 4억 1,853만 원 | +197,254원 |
증가분이 점점 커진다는 게 눈에 띈다. 4%에서 5%로 갈 때는 17만 8천 원, 6%에서 7%로 갈 때는 19만 7천 원이었다.
1%p가 총이자에선 얼마일까?
월 부담보다 총이자가 더 무섭다. 4%와 5%의 총이자 차이는 약 6,416만 원이다. 4%와 7%를 비교하면 약 2억 700만 원 차이가 난다. 6%에서는 총이자가 3억 4,751만 원으로 원금 3억 원을 넘는다.
의외였다. 4%와 7%의 월 상환액 차이는 약 56만 원인데, 30년을 곱하면 숫자가 확 달라진다.
월 상환액 차이는 1%p당 대략 18만~20만원이다. 소득이 정체된 가구라면 이 정도가 생활비에서 빠져나가는 셈이다.
연체율 기사와 맞춰 보면
한국은행 기준금리가 연 3%인데 주담대 평균은 연 4.66%다. 이 숫자를 위 표에 대입하면 월 상환액은 연 4%와 5% 사이, 즉 143만~161만 원 구간 어딘가다. 정확한 값은 따로 계산해야 하지만 구간은 그렇다.
소비자물가 상승률도 2026년 9월 전년 동월 대비 2.9%(한국은행 ECOS·통계청)였다. 물가가 오르면 식비와 교통비도 같이 오른다. 이자 부담이 고정돼도 쓸 돈이 줄어드는 구조다.
연체율이 오른 이유를 이 계산만으로 설명할 수는 없다. 아마도 변동금리 차주, 다중채무자, 자영업 대출이 섞여 있을 것이다. 확실하진 않다.
국고채 금리가 내려도 대출금리가 곧바로 따라 내려가진 않는 점은 아쉽다.
바로 해볼 일
대출 계약서에서 현재 금리와 남은 기간만 확인해도 된다. 표의 값에 1%p를 더해 보면 금리가 올랐을 때 월 얼마가 더 나갈지 바로 보인다. 실제 금액은 우대금리, 거치 기간, 상환 방식 같은 개인 조건에 따라 다르다.
귀찮아서 미뤄 왔다면 이번 주말에 10분만 써도 된다.
월 20만 원은 한 번 확인해 두면 몇 년을 아끼는 셈이다.
댓글