국고채 3년물 금리가 연 3.883%까지 올랐다는 보도가 나왔고, 같은 1억 원을 예금 3.5%와 국고채에 넣으면 3년 세후 이자는 약 97만 원 차이가 난다. 계산해보니 숫자가 생각보다 또렷하게 갈리더라.
예금은 안전하고 국고채는 어렵다는 인상이 있어서 나도 그동안 귀찮다는 이유로 채권 쪽은 쳐다보지 않았다. 이번엔 직접 곱셈을 해봤다. 전제부터 밝힌다.
계산에 쓴 전제부터
국고채 3년 금리는 이번 이슈에 나온 연 3.883%를 썼다. 예금은 시중은행 3년 정기예금을 연 3.5%로 가정했다. 이 3.5%는 내가 정한 가정치이지 특정 은행의 실제 상품 금리가 아니다.
참고로 한국은행 ECOS 기준 국고채 3년 금리 월평균은 2026년 9월에 연 3.991%였다. 같은 기관의 예금은행 저축성수신 평균금리(신규취급액)는 2026년 8월 연 3.21%다. 가정한 3.5%는 평균보다 높은 쪽이라, 예금에 꽤 후하게 쳐준 셈이다.
계산은 단순하게 했다. 이자를 재투자하지 않는 단리, 3년 보유, 이자소득세 15.4%(소득세 14%와 지방소득세 1.4%)다. 채권 이자를 반년마다 받아 다시 굴리는 효과는 뺐다.
원금별 세후 이자 비교표
| 구분 | 세전 3년 이자(원) | 세금 15.4%(원) | 세후 이자(원) |
|---|---|---|---|
| 예금 3.5% 1천만 원 | 1,050,000 | 161,700 | 888,300 |
| 국고채 3.883% 1천만 원 | 1,164,900 | 179,395 | 985,505 |
| 예금 3.5% 5천만 원 | 5,250,000 | 808,500 | 4,441,500 |
| 국고채 3.883% 5천만 원 | 5,824,500 | 896,973 | 4,927,527 |
| 예금 3.5% 1억 원 | 10,500,000 | 1,617,000 | 8,883,000 |
| 국고채 3.883% 1억 원 | 11,649,000 | 1,793,946 | 9,855,054 |
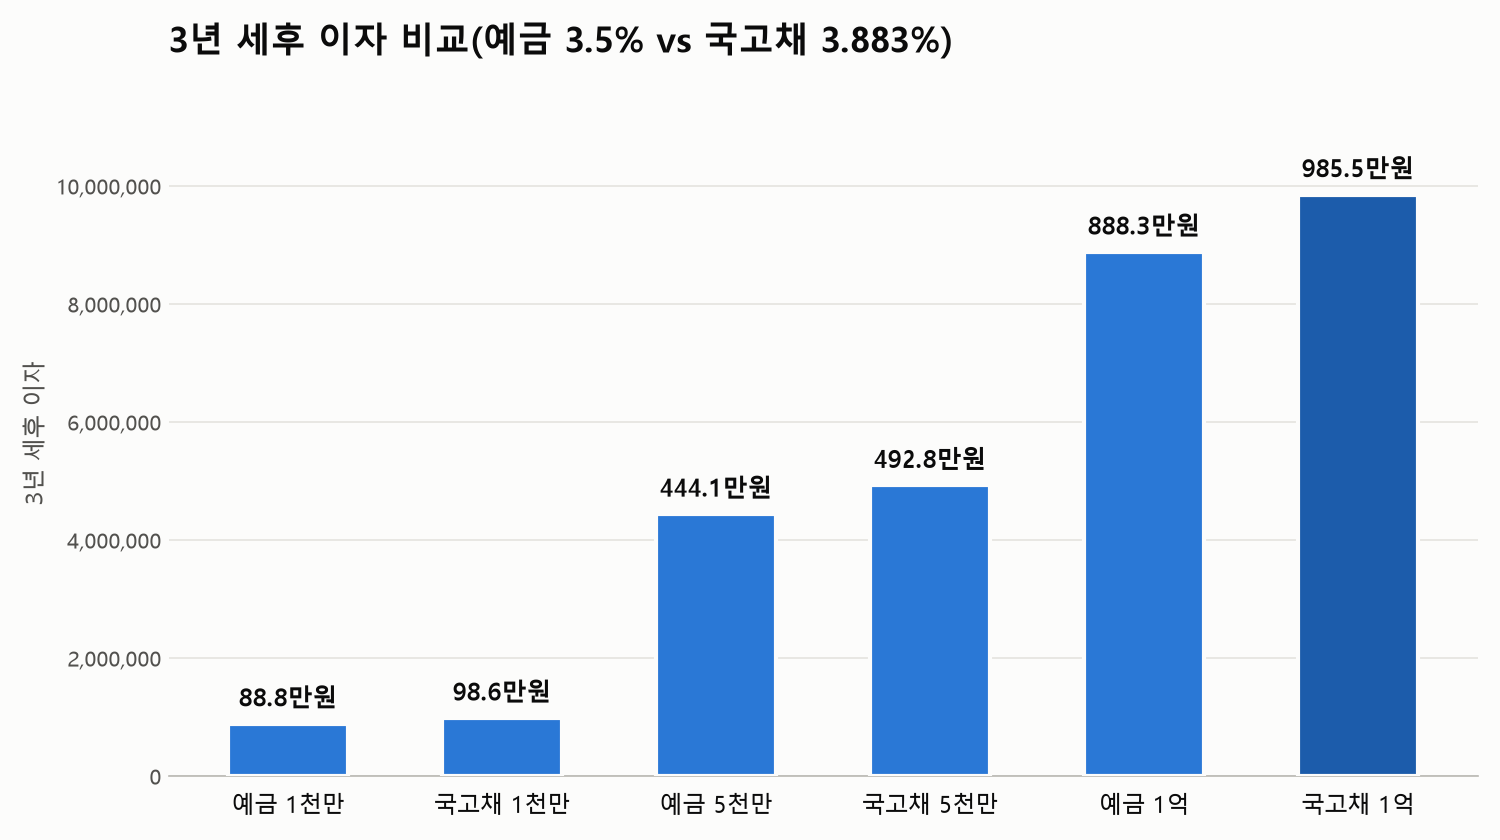
원 단위 이하는 반올림했다.
1억에서 약 97만 원, 어디서 갈렸나
1억 원 기준으로 보면 예금은 연 350만 원, 국고채는 연 388만 3천 원이다. 세전 차이는 연 33만 3천 원이고, 3년이면 99만 9천 원이었다. 세금을 떼면 3년 세후 이자 차이가 97만 2,054원으로 줄어든다.
세금이 격차를 조금 깎아먹는 셈이다. 금리 차이 0.383%p에 0.846을 곱한 값이 실제 격차다.
차이는 분명히 있지만 인생이 바뀔 액수는 아니더라.
원금이 작으면 체감은 더 약하다. 1천만 원이면 3년 동안 겨우 9만 7,205원 차이다. 이 돈 때문에 증권사 앱을 깔고 채권 종목을 고르는 수고를 할 가치가 있을까 싶긴 했다. 나라면 5천만 원 이상부터 고민할 것 같다.
물가를 빼면 이야기가 달라진다
따져보니 진짜 반전은 여기였다. 한국은행 ECOS·통계청 기준 2026년 9월 소비자물가 상승률은 전년 동월 대비 2.9%다(총지수 120.43, 1년 전 117.06).
예금 3.5%에서 세금 15.4%를 빼면 연 2.961%다. 물가 2.9%를 빼면 실질 수익률은 0.061%p. 거의 제자리다. 국고채는 3.883%에 0.846을 곱해 연 3.285%이고, 물가를 빼면 0.385%p가 남는다.
의외였다. 이자를 3년 동안 받아도 물가를 겨우 따라가는 수준이라니. 물가가 이 속도로 계속 간다는 가정이라 실제로는 달라질 수 있다.
이자를 받고도 제자리라면 예금은 무엇을 위한 선택일까?
금융소득종합과세는 걱정할 구간인가
이자와 배당 같은 금융소득이 연 2천만 원을 넘으면 종합과세 대상이 된다. 1억 원을 국고채에 넣었을 때 연 이자는 388만 3천 원이라 한참 아래였다.
역산하면 국고채 3.883%로 연 2천만 원이 되려면 원금이 약 5억 1,506만 원이다. 예금 3.5%라면 약 5억 7,143만 원이다. 다른 이자나 배당이 함께 있으면 기준은 더 빨리 닿는다. 여기서부터는 개인별 합산 내역을 모르면 판단할 수 없다.
그 구간은 아직 먼 이야기였다.
중도해지와 수수료, 확인이 안 된 부분
예금은 만기 전에 해지하면 약정 금리보다 훨씬 낮은 중도해지 이율을 받는다. 은행마다 달라서 일괄 수치를 내기는 어렵다.
국고채는 만기 전에 팔 수 있지만 그날의 시장 금리에 따라 손익이 갈린다. 금리가 1%p 오르면 3년물 가격은 대략 2.8% 내린다는 어림 계산이 있다. 1억이면 약 280만 원이다. 이 수치는 듀레이션을 약 2.8로 본 내 추정이다. 만기까지 들고 가면 이 위험은 사라진다.
증권사 거래 수수료와 채권 매수 스프레드는 공개 자료로 확인이 안 됐다. 계좌 종류와 매수 방식에 따라 달라 보여서 이번 계산에는 넣지 않았다. 채권 매매차익의 세금 처리도 확실하진 않으니 매수 전에 증권사에 확인하는 편이 낫다.
3년 뒤에 후회하지 않으려면
실제 금액은 개인 조건, 가입 시점의 금리, 우대금리 여부에 따라 다르다. 이 표는 어디까지나 같은 전제로 나란히 놓은 비교다.
당장 할 일은 하나다. 지금 거래하는 은행의 3년 예금 금리와 증권사 앱의 국고채 3년 종목 수익률을 같은 날 캡처해 두는 것이다. 두 숫자의 차이가 0.4%p 안팎이면 위 표가 거의 그대로 들어맞는 셈이다.
귀찮아서 미룬 사이에 금리는 또 움직일 것이다. 숫자 하나 적어두는 데는 5분이면 충분하더라.
댓글