광진구 월세 실거래 중위값으로 1년 주거비를 계산해보니 단독·다가구(원룸) 약 680만원, 빌라 약 830만원, 아파트 약 1,602만원이 나왔다. 아파트가 원룸의 2.4배 가까이 된다.
월세만 보면 격차가 이 정도로 안 느껴진다. 54만원, 45만원, 80만원이니까. 숨은 변수는 보증금이었다.
귀찮아서 몇 달을 미뤘던 계산인데, 막상 해보니 월세 숫자만 보고 집을 고르던 습관이 꽤 위험했다.
계산 방식부터 밝힌다
쓴 자료는 국토교통부 실거래가 공개시스템의 서울 광진구 2026년 9월 계약분이다. 신고 기한 전이라 건수는 더 늘어날 수 있다. 단독·다가구 월세 606건, 빌라 월세 276건, 아파트 월세 142건의 중위값을 썼다.
공식은 단순하다. 1년 총 주거비 = 월세 중위 × 12 + 보증금 중위 × 연 3.21%. 3.21%는 한국은행 ECOS의 예금은행 저축성수신 평균금리(신규취급액, 2026년 8월 기준)다. 보증금을 집주인에게 맡기지 않고 예금에 넣었다면 받았을 이자를 비용으로 본 것이다.
단독·다가구에는 원룸이 섞여 있다. 실거래 자료만으로는 원룸만 따로 분리가 안 된다. 여기까진 공개 자료로 확인이 안 됐다.
이자 계산을 쉽게 하려고 단위를 하나 만들어 뒀다. 보증금 1,000만원은 연 32.1만원, 월로 나누면 약 2.7만원이다. 보증금이 1,000만원 늘 때마다 월세가 2.7만원 오르는 것과 같은 효과라는 뜻이다.
형태별 1년 주거비 비교표
| 주거 형태 | 보증금 중위 | 월세 중위 | 월세 연합계 | 보증금 이자(연 3.21%) | 1년 총 주거비 |
|---|---|---|---|---|---|
| 단독·다가구 월세 | 1,000만원 | 54만원 | 648만원 | 약 32만원 | 약 680만원 |
| 빌라 월세 | 9,032만원 | 45만원 | 540만원 | 약 290만원 | 약 830만원 |
| 아파트 월세 | 2억원 | 80만원 | 960만원 | 약 642만원 | 약 1,602만원 |
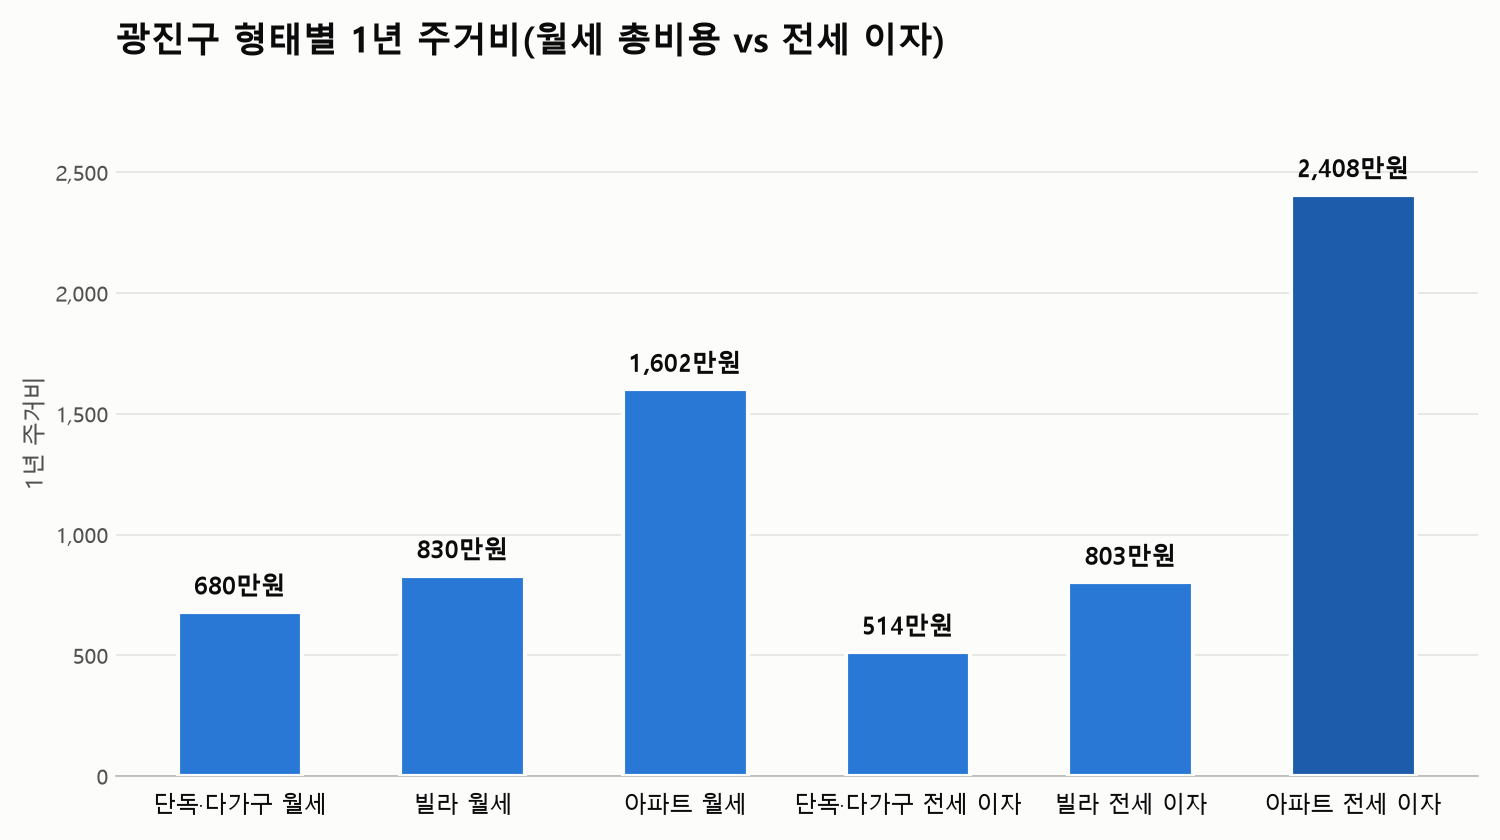
월 환산으로 바꾸면 단독·다가구 약 57만원, 빌라 약 69만원, 아파트 약 133만원이다.
의외였던 건 빌라다. 월세는 45만원으로 가장 싼데 총비용은 원룸보다 150만원 정도 비싸다. 보증금 9,032만원이 이자로 290만원을 먹는다. 월 단위로 풀면 이자만 24만원 남짓이라 45만원에 얹으면 69만원이 된다.
보증금이 문제였다.
아파트도 같은 식이다. 보증금 2억원의 월 이자가 약 53만원이라 월세 80만원과 합치면 133만원 선이 된다. 월세 표기보다 실제 부담이 1.7배쯤 큰 셈이다.
그럼 전세는 더 나을까?
같은 방식으로 전세도 계산했다. 전세는 월세가 없으니 보증금 이자만 비용이다. 아파트 전세 114건 중위 7억 5,000만원이면 연 이자가 약 2,408만원, 빌라 전세 211건 중위 2억 5,000만원이면 약 803만원, 단독·다가구 전세 97건 중위 1억 6,000만원이면 약 514만원이다.
월세와 맞대면 결과가 갈린다.
- 아파트는 월세(1,602만원)가 전세(2,408만원)보다 약 806만원 싸다.
- 빌라는 거의 비슷하다. 전세 803만원, 월세 830만원이라 차이는 27만원 정도.
- 단독·다가구는 전세(514만원)가 월세(680만원)보다 약 166만원 싸다.
- 아파트 전세 이자는 월세 총비용의 약 1.5배다.
아파트 쪽이 가장 놀라웠다. 계산하기 전에는 월세가 무조건 손해라고 생각했는데 반대였다. 보증금 5억 5,000만원 차이가 이자로 약 1,766만원이라서, 월세 쪽 연 960만원이 훨씬 가볍더라.
나만 몰랐나 싶었다.
다만 전세는 자기 돈이 아니라 대출로 마련하는 경우가 많다. 그때는 이자율이 다르다. 같은 ECOS 자료에서 주택담보대출 평균금리는 연 4.66%(2026년 8월 기준)다. 3.21%보다 1.45%포인트 높다. 대출 비중이 큰 사람이라면 전세 쪽 숫자가 위에 적은 값보다 더 커질 것이다.
이 비교의 한계
중위값끼리 비교한 것이라 면적과 건물 연식이 전부 다르다. 광진구 아파트 월세 중위 80만원짜리와 원룸 54만원짜리는 넓이부터 차이가 난다. 같은 평수로 맞추면 결론이 달라질 수 있다. 아마도 아파트 쪽 격차는 지금보다 줄어들 것 같다.
관리비, 이사비, 중개수수료도 뺐다. 실제 금액은 개인 조건에 따라 다르다.
참고로 소비자물가는 2026년 9월 기준 전년 동월 대비 2.9%(한국은행 ECOS·통계청) 올랐다. 예금 3.21%에서 물가를 빼면 실질 수익은 0.3%포인트 남짓이다. 보증금 이자를 비용으로 잡는 게 과하다고 말하기는 어려워 보인다. 오히려 아쉬운 건 물가가 이자를 거의 다 깎아 먹는다는 점이다.
그렇다면 결국 월세와 전세 중 어느 쪽이 싼 걸까? 답은 형태마다 다르고, 아파트에서 가장 크게 갈린다.
고르기 전에 해볼 것
지금 보는 매물의 보증금에 0.0321을 곱하고 월세 12개월치를 더해보면 된다. 3분이면 끝난다.
그 숫자를 월 환산한 값이 다른 형태의 중위값(원룸 57만원, 빌라 69만원, 아파트 133만원)과 얼마나 벌어지는지 보면, 비싼 매물인지 감이 온다. 월세 표기만 보던 때보다 훨씬 현실적인 숫자가 나오는 셈이다.
메모장에 공식 하나만 적어두면 다음 계약 때는 편하다.
댓글