서울 관악구 빌라 전세가율을 계산해보니 66.7%가 나왔다. 흔히 위험 신호로 보는 70%선까지 3.3%p 남은 셈이다.
쓴 숫자는 국토교통부 실거래가 공개시스템의 2026년 9월 계약분이다. 연립다세대(빌라) 전세 73건의 보증금 중위가 2억 2,000만원, 매매 114건의 중위가 3억 3,000만원이었다. 신고 기한 전이라 건수는 더 늘어날 수 있다.
전세가율 계산 과정
식은 단순하다. 2억 2,000만원 ÷ 3억 3,000만원 = 0.667. 66.7%다.
다만 함정이 있다. 전세 중위와 매매 중위는 서로 다른 집들에서 뽑은 값이다. 면적도 단지도 섞여 있다. 그러니 이 비율은 관악구 빌라 시장의 대략적인 지표일 뿐, 특정 집의 전세가율은 아니다.
생각보다 아슬아슬했다.
비교 삼아 아파트도 계산했다. 전세 보증금 중위 5억 5,000만원을 매매 중위 8억 2,250만원으로 나누면 66.9%다. 빌라와 거의 같더라. 의외였다. 빌라가 훨씬 위험할 줄 알았다.
보증금별로 매매가가 얼마여야 안전할까
이제 내가 구하는 전세 보증금이 1억, 2억, 3억이라면 어떨까. 같은 방식으로 역산했다. 보증금을 위험선 70%로 나누면 그 집 매매가가 최소 얼마는 되어야 하는지 나온다.
| 구분 | 수치 | 계산 |
|---|---|---|
| 관악구 빌라 전세가율(중위 기준) | 66.7% | 2억 2,000만 ÷ 3억 3,000만 |
| 관악구 아파트 전세가율(중위 기준) | 66.9% | 5억 5,000만 ÷ 8억 2,250만 |
| 보증금 1억 빌라, 70% 선 매매가 | 14,286만원 | 1억 ÷ 0.7 |
| 보증금 2억 빌라, 70% 선 매매가 | 28,571만원 | 2억 ÷ 0.7 |
| 보증금 3억 빌라, 70% 선 매매가 | 42,857만원 | 3억 ÷ 0.7 |
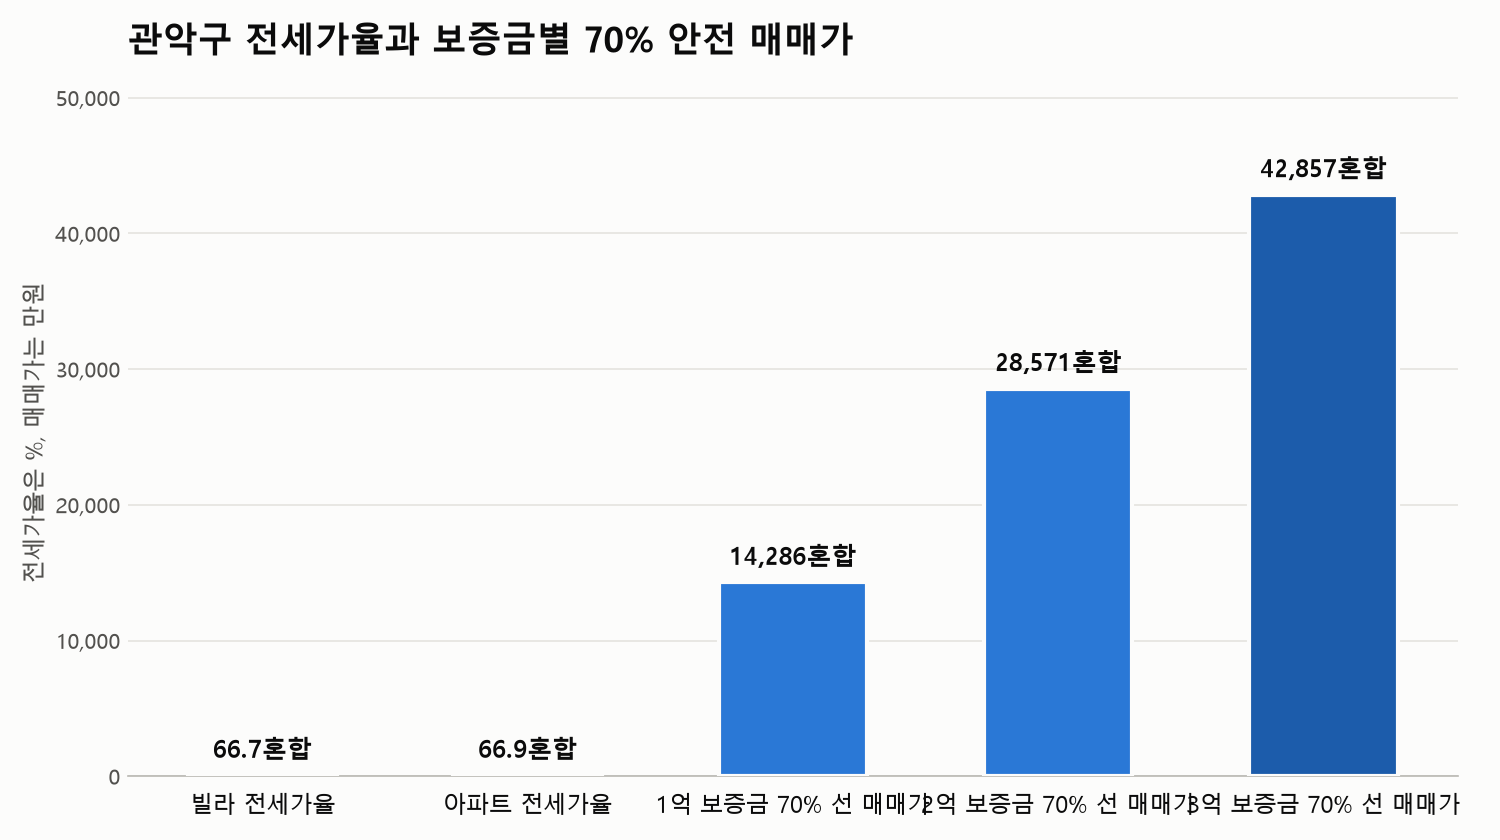
80% 기준으로 바꾸면 더 낮아진다. 1억은 1억 2,500만원, 2억은 2억 5,000만원, 3억은 3억 7,500만원이다. 이 아래로 매매가가 형성된 집이면 80%를 넘는다는 뜻이다.
계산하고 좀 놀랐다. 보증금 3억짜리 빌라 전세는 관악구 빌라 매매 중위(3억 3,000만원)와 비교하면 전세가율이 90.9%다. 중위 매매가의 집이라면 위험선을 한참 넘는다. 3억 전세를 노리는 사람은 최소 4억 3,000만원 안팎의 빌라를 봐야 70%선이다.
보증금 2억 2,000만원 전후는 괜찮을까?
중위 근처인 2억 2,000만원 전세라면 매매가가 3억 1,429만원 이상이어야 70% 이하다. 중위 매매가 3억 3,000만원이면 통과한다. 하지만 매매 최저가는 9,500만원, 최고가는 9억원으로 폭이 어마어마하다. 중위가 이렇게 흔들리는 시장에서 평균은 큰 의미가 없다. 확실하진 않지만, 저가 빌라일수록 비율이 훨씬 높게 나올 가능성이 크다.
중위값의 함정이 바로 여기 있다.
1억 전세는 상대적으로 안전해 보인다. 매매가 14,286만원만 넘으면 된다. 그러나 최저 매매가가 9,500만원인 시장이라 그 구간 집이 끼어 있을 수 있다.
80%선까지 넓혀 보면
중위 기준 66.7%에서 80%까지는 13.3%p 여유가 있다. 같은 2억 2,000만원 전세라도 매매가가 2억 7,500만원 아래면 80%를 넘는다. 중위 매매가와 2억 7,500만원 사이에는 5,500만원의 간격이 있는 셈이다. 빌라 한 채 값이 이 정도 흔들리는 건 흔한 일이라, 같은 동네 같은 평수여도 단지가 다르면 위험선 안팎을 오갈 수 있다.
여유가 넉넉하다고 보긴 어렵다.
금리와 물가는 어떻게 얹힐까
한국은행 ECOS 기준으로 2026년 9월 기준금리는 연 3%, 8월 주택담보대출 평균금리(신규취급액)는 연 4.66%였다. 집주인이 대출을 낀 집이라면 이자 부담이 커진다. 소비자물가는 2026년 9월 전년 동월 대비 2.9% 올랐다.
여기서부터는 공개 자료로 확인이 안 됐다. 개별 집의 선순위 대출이 얼마인지는 등기부를 떼야 안다. 전세가율에 선순위 근저당까지 더해야 진짜 위험이 보이는 셈이다.
계약 전에 직접 해볼 확인
- 인터넷등기소에서 등기부등본을 열람해 근저당 채권최고액을 확인한다. 이 금액이 보증금과 합쳐져 매매가의 얼마를 차지하는지가 핵심이다.
- 국토교통부 실거래가 공개시스템에서 같은 단지, 비슷한 면적의 최근 매매 거래를 찾는다.
- 보증금 ÷ 매매가를 직접 나눠본다.
- 전세보증금 반환보증 가입 가능 여부를 중개사에게 묻는다. 가입이 안 되는 집이라면 이유를 꼭 듣는 편이 낫다.
귀찮아도 이 네 가지는 건너뛰기 아깝다.
이 숫자의 한계
실제 금액과 위험도는 개인 조건에 따라 다르다. 면적, 준공 연도, 역세권 여부, 대출 유무가 다 다르니까. 중위값끼리의 비율은 출발선일 뿐이다.
그래도 하나는 분명하다. 66.7%는 안심할 숫자가 아니다. 70%까지 3.3%p밖에 안 남았고, 어느 쪽으로든 조금만 움직이면 선을 넘는다.
계약하려는 집이 있다면 오늘 저녁에 등기부등본부터 열어보자. 10분이면 된다. 해두면 나중에 후회할 일이 줄어드는 셈이다.
댓글