공동명의 단독명의 1주택 세금을 시가 20억 기준으로 계산해보니 양도세가 약 180만원, 공동명의 쪽이 적었다. 시가 12억이면 둘 다 0원이라 차이가 없다.
세금폭탄을 피하려면 공동명의로 돌리라는 말이 도는데, 반대로 공동명의가 불리할 수도 있다는 글도 보였다. 그래서 직접 숫자를 넣어봤다.
귀찮아서 미뤄둔 계산이었다.
계산 전제부터 못 박는다
쓴 조건은 이렇다. 공시가는 시가의 69%로 잡았고, 종부세 공정시장가액비율은 60%다. 단독명의 1세대 1주택 공제는 12억, 공동명의는 일반 과세를 고르면 한 사람당 9억씩이다. 세율은 과세표준 3억 이하 0.5%, 3억 초과~6억 0.7%를 적용했다. 모두 국세청과 행정안전부가 공개한 기준에서 가져왔는데, 올해 개정 여부까지는 공개 자료로 확인이 안 되더라. 공시가 69%는 공개 비율 기준 추정이다.
양도세는 양도차익 5억, 10년 보유·거주로 장기보유특별공제 80%를 가정했다. 비과세는 양도가액 12억까지다. 기본공제는 한 사람당 250만원이고 지방소득세 10%는 얹었다.
실제 금액은 취득 시점과 보유기간, 연령 같은 개인 조건에 따라 달라지니 모의 계산으로만 봐야 한다.
시가별 비교표
| 시가 | 공시가(69%) | 단독 종부세(연) | 공동 종부세(연) | 단독 양도세 | 공동 양도세 |
|---|---|---|---|---|---|
| 12억 | 8.28억 | 0원 | 0원 | 0원 | 0원 |
| 15억 | 10.35억 | 0원 | 0원 | 150.15만원 | 99만원 |
| 20억 | 13.8억 | 54만원 | 0원 | 480.15만원 | 300.3만원 |
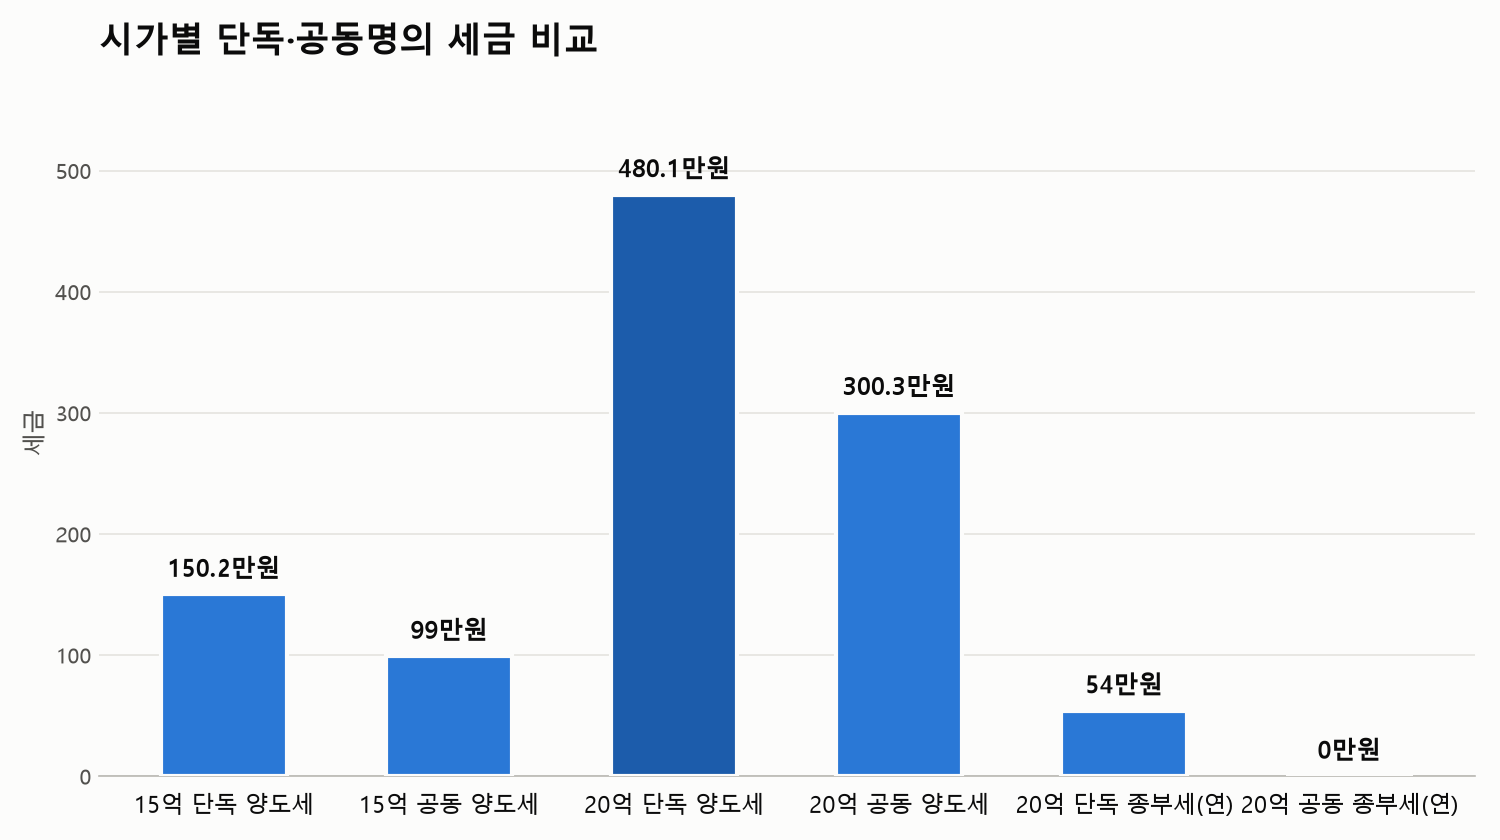
종부세는 연 단위고, 양도세는 팔 때 한 번 낸다. 표의 양도세에는 지방소득세까지 들어 있다.
종부세는 20억부터 갈린다
12억과 15억 집은 단독이든 공동이든 종부세가 없다. 공시가가 10억을 겨우 넘는 수준이라 12억 공제 안에서 끝난다.
20억은 다르다.
공시가 13.8억에서 12억을 빼면 1.8억이고, 60%를 곱하면 과세표준 1.08억이 된다. 0.5%를 곱하면 54만원. 공동명의를 일반 과세로 두면 한 사람 공시가가 6.9억이라 9억 공제에 못 미쳐서 0원이더라.
계산하고 나서 좀 허탈했다. 20억 집인데 연 54만원이라니.
참고로 2026년 8월 한국은행 ECOS 기준 주택담보대출 평균금리가 연 4.66%다. 1억을 빌리면 이자만 연 466만원이니, 20억 집 종부세 54만원은 그 십분의 일 남짓인 셈이다.
양도세에서 진짜 차이가 난다
15억 집부터 12억 초과분이 과세 대상이 된다. 양도차익 5억 중 과세분은 5억×(15−12)/15, 즉 1억으로 잡힌다. 장기보유공제 80%를 빼면 2,000만원, 기본공제 250만원까지 빼면 과세표준은 1,750만원으로 내려간다. 단독은 1,750만원×15%−누진공제 126만원=136.5만원이고, 지방세를 얹으면 150.15만원이 나왔다.
공동명의는 각자 750만원이 과세표준이라 6% 구간에 머문다. 45만원씩 90만원, 지방세까지 99만원이었다. 차이는 약 51만원.
20억은 과세분이 2억이고 같은 순서로 풀면 단독 480.15만원, 공동 300.3만원이 나온다. 179.85만원 차이다. 소득을 둘로 쪼개 낮은 세율 구간을 두 번 쓰는 효과인데, 이렇게까지 클 줄은 몰랐다.
그럼 공동명의가 불리한 경우는?
종부세만 보면 공동명의 일반 과세는 공제가 합쳐 18억이라 단독 12억보다 넉넉하다. 그런데 반전이 하나 있었다.
단독명의가 받는 고령자·장기보유 세액공제(합산 최대 80%)를 공동명의 일반 과세는 못 받는다는 점이다.
- 시가 약 30억(공시가 20.7억) 가정: 단독은 과세표준 5.22억, 세액 약 305만원에서 80% 공제하면 약 61만원
- 같은 집 공동 일반 과세: 각자 과세표준 0.81억, 합계 약 81만원
- 공동명의 1주택 특례를 신청하면 단독과 같은 방식으로 계산되고 세액공제도 받는다
- 다만 특례는 매년 9월 신청이라 잊으면 끝이다
이 30억 계산은 세액공제율을 최대치로 둔 추정이라 확실하진 않다. 의외였던 건, 명의를 나눠도 늘 이득은 아니라는 점이다.
그래서 내 집은 어느 쪽일까?
시가 12억 이하는 굳이 명의를 바꿀 이유가 없어 보인다. 바꾸면 증여세와 취득세 문제가 새로 생기는데, 이 글에서는 그 비용까지 계산하지 않았다. 아쉽지만 증여 쪽은 공개 자료만으로 단정하기 어렵다.
15억 이상이면 양도 시점 세금이 신경 쓰인다. 20억에서는 180만원이라 취득 시점의 비용과 비교해볼 만하다.
양도차익이 5억이 아니라 2억이라면 격차는 훨씬 줄어든다.
국세청 홈택스 모의계산에 본인 숫자를 넣어두면 다음에 집을 팔 때 훨씬 편하다.
댓글