건보료 소득정산이 전 국민으로 넓어지면 연소득 4천만원 지역가입자는 소득이 10% 늘 때 월 약 2만 7천원을 더 내게 된다. 이 글은 그 숫자를 직접 계산한 기록이다.
기사를 보고 처음엔 그냥 넘겼다. 394만 세대, 3.3조원이라는 숫자가 너무 커서 내 얘기 같지 않았다. 그런데 연말정산처럼 한 해 소득을 나중에 맞춰본다는 대목에서 손이 멈추더라.
394만 세대에 3.3조원, 세대당 얼마일까?
이슈 원문(건보료 소득정산 전 국민 확대 추진 보도)에 나온 숫자는 두 개다. 대상 394만 세대, 추가 보험료 3.3조원. 3조 3천억원을 394만으로 나누면 세대당 약 837,563원이다. 기사에서 말하는 84만원 안팎이 맞다.
한 번에 84만원이다.
월로 나누면 약 69,797원이 된다. 매달 7만원 가까이 새로 나가는 셈이다. 다만 이건 평균일 뿐이다. 소득이 거의 안 늘어난 세대도, 크게 늘어난 세대도 한 덩어리로 묶인 값이라 우리집 숫자와는 거리가 있다. 그래서 소득 구간별로 따로 돌려봤다.
계산에 쓴 요율과 시나리오 조건
요율은 국민건강보험공단이 공시한 2026년 건강보험료율 7.19%, 장기요양보험료율은 건강보험료의 13.14%를 썼다. 지역가입자는 소득에 보험료율을 그대로 곱하는 구조로 단순화했다. 재산 점수, 자동차, 최저보험료는 뺐다.
소득 구간은 연 2천만원, 4천만원, 6천만원 세 가지다. 소득이 10% 늘어난 경우를 가정했고, 제도가 아직 확정되지 않았으니 시나리오로만 봐야 한다.
공식은 간단하다. 증가한 소득 × 7.19% = 건강보험료 추가분, 거기에 13.14%를 곱한 장기요양 추가분을 더한다. 두 요율을 합치면 실효율이 약 8.13%다.
직장가입자는 보험료의 절반을 회사가 내기 때문에 이 표와 구조가 다르다. 여기서는 지역가입자 기준만 다뤘다.
소득 구간이 올라가면 이렇게 갈린다
| 연소득 구간 | 소득 증가분(10%) | 건강보험료 추가 | 장기요양 추가 | 연 합계 | 월 환산 |
|---|---|---|---|---|---|
| 연 2천만원 | 200만원 | 143,800원 | 18,895원 | 162,695원 | 13,558원 |
| 연 4천만원 | 400만원 | 287,600원 | 37,791원 | 325,391원 | 27,116원 |
| 연 6천만원 | 600만원 | 431,400원 | 56,686원 | 488,086원 | 40,674원 |
| 기사 평균(세대당) | 해당 없음 | 해당 없음 | 해당 없음 | 837,563원 | 69,797원 |
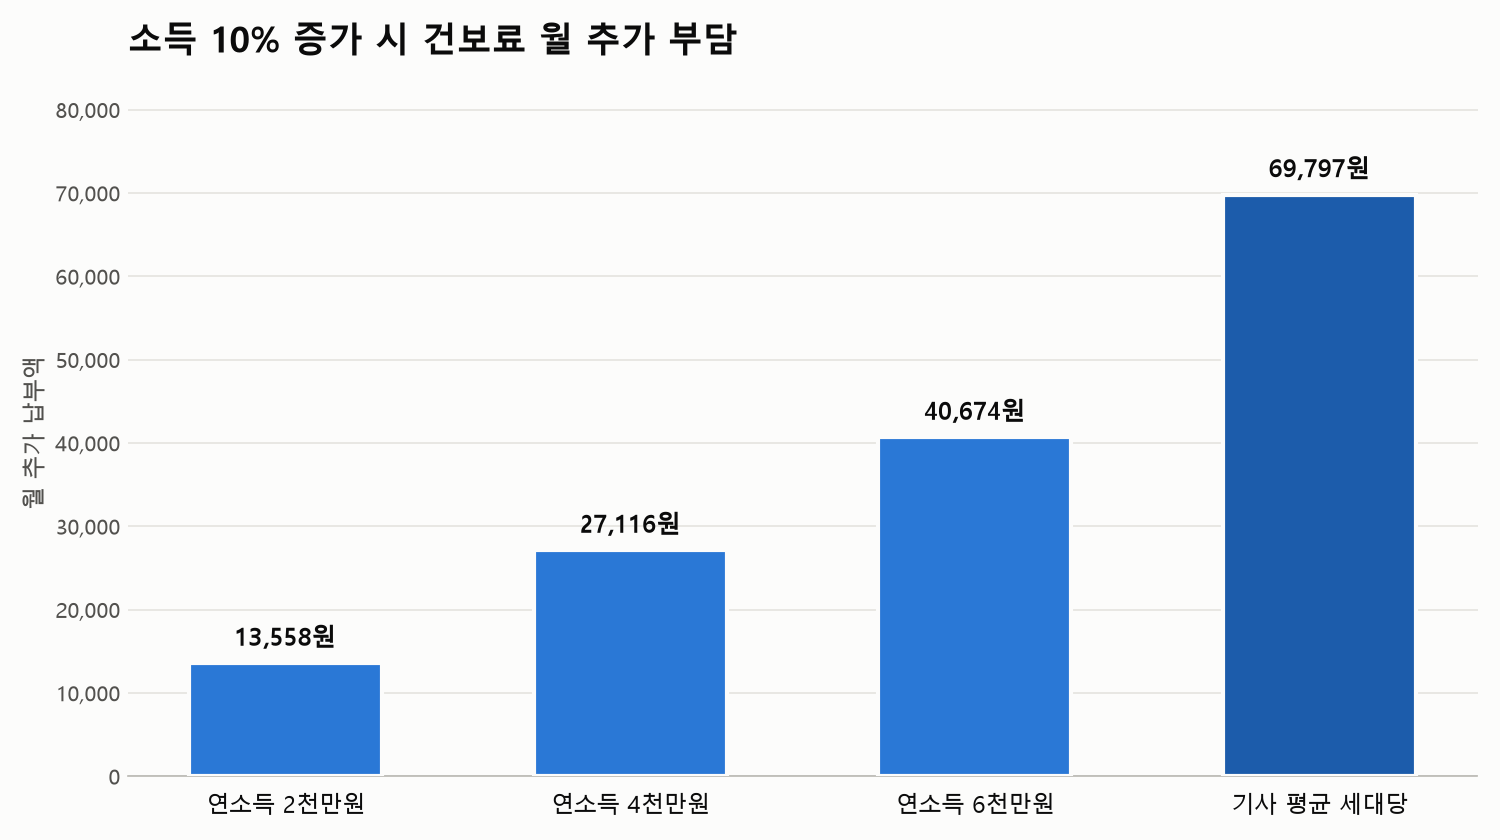
계산해보니 연 6천만원 구간도 소득이 10% 늘었을 때 연 48만원대였다. 기사의 평균 84만원에는 한참 못 미친다.
생각보다 작았다.
연 2천만원 구간은 월 1만 3천원대라서 커피 서너 잔 값이다. 4천만원 구간은 월 2만 7천원쯤, 6천만원 구간은 월 4만원을 조금 넘는다. 소득이 두 배가 되면 추가 부담도 정확히 두 배로 늘어나는 단순한 비례 구조더라.
평균 84만원은 어디서 나왔을까?
역산해봤다. 837,563원을 내려면 소득이 얼마나 늘어야 할까. 837,563원을 실효율 8.13%로 나누면 약 1,030만원이다. 소득이 1천만원 넘게 늘어난 세대가 평균을 끌어올렸다는 얘기가 된다.
의외였다. 10% 증가면 크게 부담스러울 줄 알았는데 구간별 숫자는 작았고, 진짜 문제는 소득이 크게 뛴 쪽이었다.
프리랜서나 사업 소득자처럼 해마다 소득 편차가 큰 세대라면 84만원이 남의 일이 아닐 수 있다. 확실하진 않지만 평균 뒤에는 이런 세대가 몰려 있을 것 같다. 반대로 소득이 일정한 세대는 추가 납부가 거의 없거나 오히려 돌려받는 쪽일 수도 있다. 기사만으로는 환급까지 다루는지 알 수 없었다.
84만원을 이자로 바꾸면
한국은행 ECOS의 2026년 8월 기준 예금은행 저축성수신 평균금리(신규취급액)는 연 3.21%다. 837,563원을 1년 이자로 벌려면 약 2,609만원을 맡겨야 한다. 세금을 떼기 전 기준이다.
추가 납부가 한꺼번에 날아오면 이만한 목돈이 1년 내내 일해서 번 이자를 통째로 가져가는 셈이다.
정산 방식이 분할 납부로 바뀔지는 공개 자료로 확인이 안 됐다. 기사에도 구체적 납부 방식은 나오지 않았다. 이 부분이 제일 아쉽다. 낼 돈의 크기만큼 언제, 몇 번에 나눠 내느냐가 체감 부담을 좌우할 텐데 말이다.
미리 해둘 일 하나
실제 금액은 개인 조건에 따라 다르다. 재산 점수, 소득 종류, 직장가입자 여부에 따라 결과가 달라진다. 이 표는 어디까지나 감을 잡는 용도다.
귀찮아서 미뤄두던 일이 하나 있었다. 작년 소득과 올해 예상 소득을 나란히 적어보는 것이다. 5분이면 끝난다.
그 차이에 8.13%만 곱해봐도 월 얼마가 나올지 대략 보인다. 숫자를 한 번 알고 나면 고지서가 와도 덜 놀란다. 그 정도면 충분한 준비인 셈이다.
내년 이맘때 이 메모를 다시 꺼내볼 것 같다.
댓글