병원비 영수증을 모아두면 일부는 돌려받는다는 말은 많이 들었다. 문제는 얼마냐는 것이다. 소득분위에 따라 0원일 수도 있고 500만원이 넘을 수도 있다.
계산 전에 깔아둘 기준
본인부담상한제는 1년간 낸 건강보험 급여 본인부담금이 소득분위별 상한액을 넘으면 넘은 만큼 공단이 돌려주는 제도다. 환급액 공식은 단순하다. 연간 본인부담금에서 내 분위의 상한액을 뺀다. 결과가 마이너스면 환급은 없다.
상한액은 국민건강보험공단이 공개한 2024년 기준 금액을 썼다. 1분위 87만원, 2~3분위 108만원, 4~5분위 167만원, 6~7분위 313만원, 8분위 404만원, 9분위 514만원, 10분위 808만원이다. 기준 시점은 2026년 10월인데, 올해 확정 상한액은 공개 자료로 확인하지 못했다. 이 상한액은 매년 조정되기 때문에 아래 숫자는 공개 기준 추정이다. 실제로 맞춰볼 때는 공단 최신 고시를 꼭 다시 보는 게 좋다.
빠지는 항목도 있다. 비급여, 상급병실료 차액, 전액 본인부담 항목은 계산에 들어가지 않는다. 영수증 총액이 아니라 급여 본인부담금만 따로 봐야 한다는 얘기다.
연 300만원, 600만원, 1,000만원 세 가지로 돌려봤다
시나리오는 급여 본인부담금 연 300만원(수술 없는 만성질환 수준), 600만원(입원 한 번 포함), 1,000만원(큰 수술이나 장기 치료) 세 가지로 잡았다. 단위는 만원이다. 마이너스는 0으로 처리했다.
| 소득분위 | 상한액 | 300만원 쓸 때 환급 | 600만원 쓸 때 환급 | 1,000만원 쓸 때 환급 |
|---|---|---|---|---|
| 1분위 | 87 | 213 | 513 | 913 |
| 2~3분위 | 108 | 192 | 492 | 892 |
| 4~5분위 | 167 | 133 | 433 | 833 |
| 6~7분위 | 313 | 0 | 287 | 687 |
| 8분위 | 404 | 0 | 196 | 596 |
| 9분위 | 514 | 0 | 86 | 486 |
| 10분위 | 808 | 0 | 0 | 192 |
계산해보니 가장 눈에 들어온 건 300만원 열이었다. 6분위부터는 전부 0이다. 병원비 300만원이면 꽤 큰돈 같은데, 상한액 313만원에 못 미치니 한 푼도 못 받는다.
0원이 줄줄이 늘어선 열이 낯설었다.
같은 600만원인데 왜 이렇게 갈릴까?
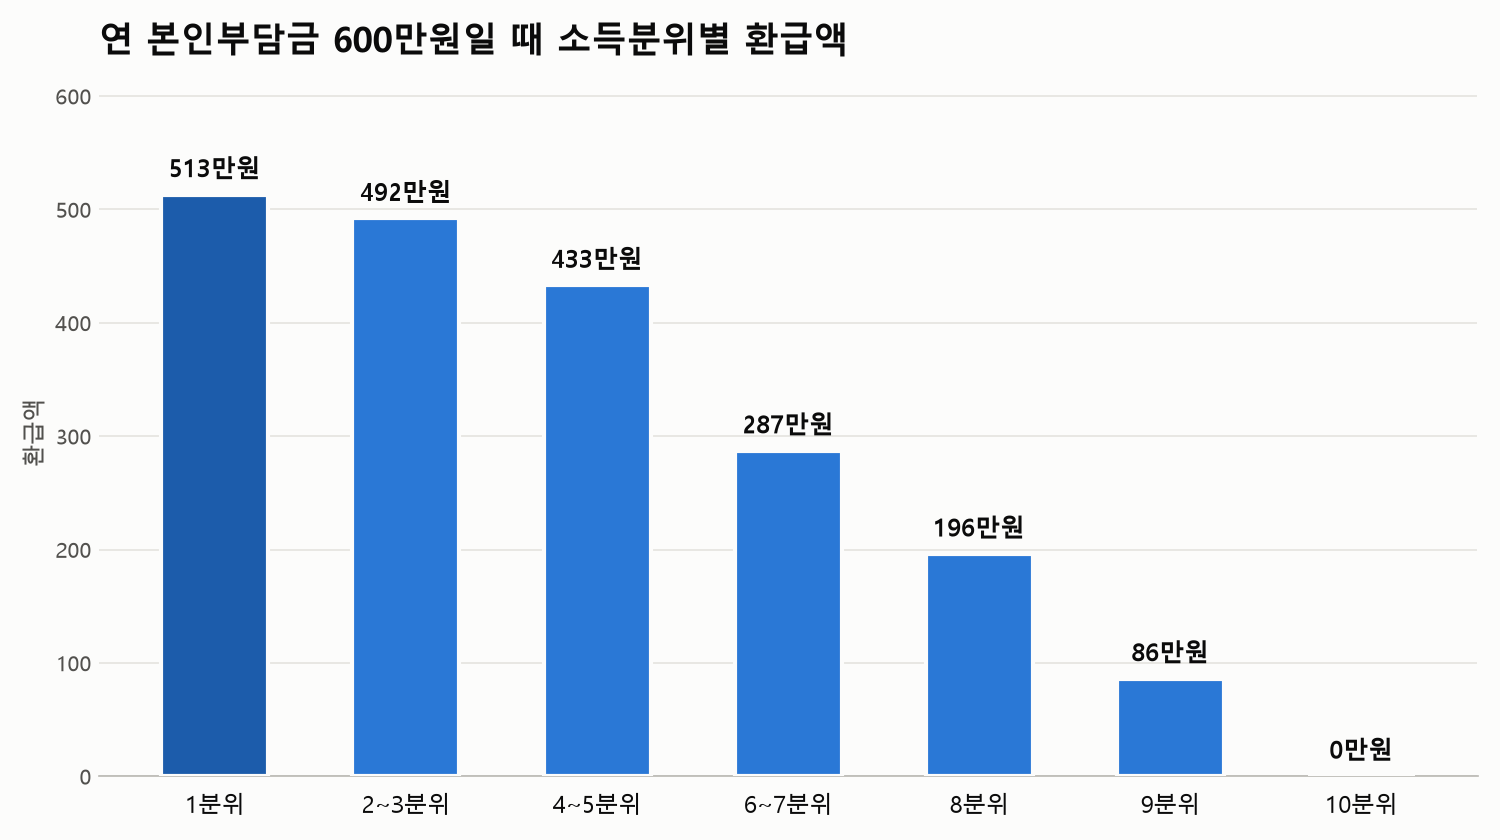
600만원 열만 따로 보자. 1분위는 600에서 87을 빼 513만원이 돌아온다. 6~7분위는 600에서 313을 빼 287만원. 9분위는 600에서 514를 빼 86만원이고, 10분위는 808이 상한이라 0원이다.
같은 병원에서 같은 치료를 받았는데 환급액 차이가 513만원에서 0원까지 벌어진다. 솔직히 의외였다. 제도 이름만 보면 모두에게 비슷한 혜택이 있을 것 같았는데, 구조는 소득이 낮을수록 문턱이 낮은 쪽이었다.
그래도 고소득이라고 포기할 건 아니다. 1,000만원 열에서는 10분위도 192만원을 받는다. 큰 병이 오면 상한선이 안전장치 역할을 한다.
월 단위로 쪼개서 보면
연간 환급액이 와닿지 않아서 600만원 시나리오를 12개월로 나눠봤다. 1분위는 513만원을 12로 나누면 월 약 43만원이다. 6~7분위는 287만원이니 월 약 24만원이 된다. 9분위는 86만원, 월로 치면 7만원 남짓이다.
문턱 대비 배수로도 계산해봤다. 600만원은 6~7분위 상한 313만원의 약 1.9배, 1분위 상한 87만원의 약 6.9배다. 같은 의료비가 누구에게는 상한의 일곱 배 가까운 무게이고, 누구에게는 두 배 못 미치는 무게인 셈이다. 환급액이 갈리는 이유가 여기에 다 들어 있다.
문턱은 분위마다 정해져 있다.
그러니 내 분위의 상한액이 곧 환급이 시작되는 지점이다. 6~7분위라면 313만원, 8분위라면 404만원을 넘기 전까지는 한 푼도 안 돌아온다. 한 해 병원비가 300만원대에서 왔다 갔다 하면 12월 진료 한 번이 환급 여부를 가를 수도 있다. 이건 내 추측이지만 연말에 치료 일정을 조정하는 사람도 아마 있을 것 같다.
실제로 받으려면 확인할 것들
- 내 소득분위: 건강보험료 기준이라 직장가입자와 지역가입자 산정 방식이 다르다. 공단에서 조회한다.
- 급여 본인부담금 합계: 영수증 총액과 다르다. 비급여를 빼야 한다.
- 요양병원 장기 입원: 120일을 넘기면 상한액이 다른 기준으로 적용되는 걸로 알고 있다. 이 부분 세부 금액은 확인하지 못했다.
- 신청 시점: 다음 해 중반 이후 개별 안내가 나가는 것으로 아는데, 정확한 달은 확실하지 않다.
환급액은 개인의 보험료 변동, 병원 이용 내역, 가구 조건에 따라 달라진다. 위 표는 어디까지나 감을 잡는 용도다.
올해 영수증, 이렇게 챙겨두면 된다
귀찮아서 병원 영수증을 매번 버린 적이 있다. 이번 계산을 하고 나니 그게 조금 아깝더라.
진료비 세부내역서는 공단 앱이나 홈페이지에서 연간 본인부담금 합계로 조회된다. 이 숫자를 지금 한 번 열어서 내 분위 상한액과 비교해보면 올해 환급 여부가 거의 보인다.
미리 보는 데 5분이면 된다. 12월에 병원 갈 일이 생기면 그 숫자가 어느 쪽으로 움직일지도 같이 보이는 셈이다.
영수증은 버리기 전에 한 번 더 본다.
댓글